آسیب شناسی قانون جهش تولید مسکن
ارزیابی جامع چالش های اجرایی و ساختاری قانون جهش تولید مسکن با تمرکز بر ناترازی تسهیلات بانکی، موانع تخصیص زمین و راهکارهای کارآمدسازی نهضت ملی مسکن.


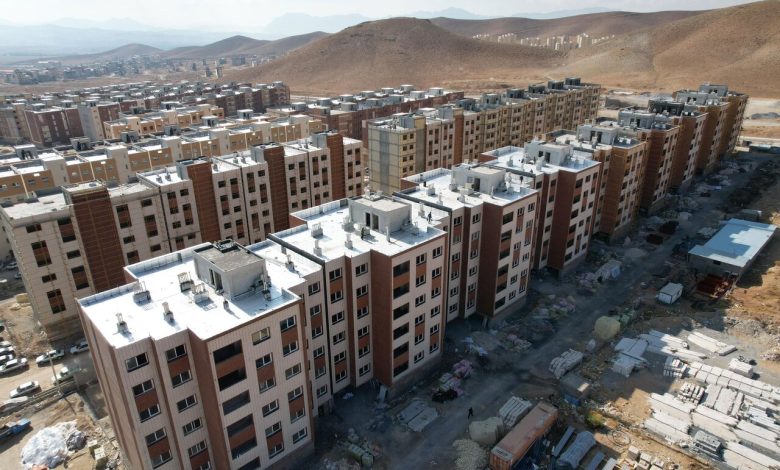
مسکن نقشی بنیادین و چندوجهی در حیات اقتصادی، رفاه خانوار و پایداری ساختار اجتماعی ایفا می کند و مطابق اصول ۳۱ و ۴۳ قانون اساسی، تامین سرپناه مناسب برای اقشار نیازمند از تکالیف اساسی حاکمیت به شمار می رود. در سال های اخیر، جهش های تورمی مداوم، افت شدید درآمد واقعی خانوارها و عقب ماندگی سمت عرضه، دسترسی به مسکن را به بحرانی عمیق برای طبقات متوسط و کم درآمد تبدیل کرده است. تصویب قانون جهش تولید مسکن در سال ۱۴۰۰ با هدف پاسخ به این چالش ملی و تعهد به ساخت سالانه یک میلیون واحد مسکونی، بزرگ ترین مداخله حمایتی دولت در این بخش پس از طرح مسکن مهر به حساب می آید. با این حال، بررسی های میدانی و شواهد آماری پس از چند سال نشان می دهد که تحقق این آرمان با شکاف های اجرایی عمیقی در حوزه های اعتباری، اراضی و توان مالی متقاضیان روبه رو شده است.
ضرورت و اهداف پژوهش
برنامه ریزی برای توسعه تولید مسکن بدون ارزیابی موانع ساختاری و شناخت تنگناهای اقتصاد کلان، طرح های حمایتی را در معرض فرسایش منابع و ناکارآمدی قرار می دهد. تکرار تجارب پرهزینه پیشین نظیر طرح اقدام ملی مسکن و بخش هایی از مسکن مهر گواهی می دهد که فقدان نگاه جامع به سمت تقاضا، غفلت از محدودیت های شبکه بانکی و عدم تطابق موقعیت جغرافیایی اراضی با نیاز واقعی، می تواند پروژه ها را با توقف و بلاتکلیفی مواجه سازد. کاهش توان مالی متقاضیان برای واریز آورده های نقدی در کنار ناتوانی سیستم بانکی در پرداخت تسهیلات تکلیفی تعیین شده، به انجماد پروژه ها و افزایش نارضایتی عمومی دامن زده است.
هدف این پژوهش، آسیب شناسی همه جانبه فرآیند اجرای قانون جهش تولید مسکن، واکاوی دلایل ناکامی در تحقق کامل اهداف کمی و سنجش میزان مشارکت بازیگران کلیدی به ویژه شبکه بانکی است. پژوهش حاضر می کوشد با تبیین نقاط ضعف در ارکان سه گانه تامین منابع مالی، تامین زمین و سازوکارهای ساخت، راهکارهایی عملیاتی برای تنظیم سیاست های مداخله ای دولت، تقویت توان خرید اقشار آسیب پذیر و ایجاد همگرایی میان دستگاه های اجرایی ارائه دهد.
سیر تحول قوانین و رویکردهای مداخله دولت در بخش مسکن
بررسی پیشینه تقنینی در سه دهه گذشته حاکی از تغییرات مکرر در استراتژی های دولت برای ساماندهی بازار مسکن است:
- طرح مسکن مهر (۱۳۸۶): با هدف تامین مسکن ارزان قیمت از طریق واگذاری زمین های اجاره ۹۹ ساله و بهره گیری از خطوط اعتباری بانک مرکزی آغاز شد؛ اما استقراض گسترده و مکان یابی نامناسب در حاشیه شهرها تبعات تورمی و زیرساختی به همراه داشت.
- قانون ساماندهی و حمایت از تولید و عرضه مسکن (۱۳۸۷): چارچوبی ساختاریافته برای حمایت از تولید و ورود بخش خصوصی ایجاد کرد اما به دلیل کمبود منابع پایدار به اهداف کامل خود دست نیافت.
- قانون حمایت از احیا، بهسازی و نوسازی بافت های فرسوده (۱۳۸۹): توجه را به سمت هسته های درونی شهرها جلب نمود، هرچند چالش های تجمیع پلاک ها سرعت کار را کاهش داد.
- قانون مالیات بر خانه های خالی (۱۳۹۹): با اصلاح ماده ۵۴ مکرر قانون مالیات های مستقیم با هدف مهار سفته بازی تصویب شد، اما به دلیل نقص در اتصال سامانه ملی املاک و اسکان بازدارندگی مطلوبی نداشت.
- طرح اقدام ملی مسکن (۱۴۰۰): هدف ساخت سالانه ۴۰۰ هزار مسکن را دنبال می کرد که با تغییر دولت در قالب برنامه گسترده تری ادغام شد.
قانون جهش تولید مسکن در شهریور ۱۴۰۰ به تصویب رسید و در پنج فصل، ۲۵ ماده و ۳۲ تبصره ابلاغ شد. ارکان کلیدی این قانون شامل تشکیل شورای عالی مسکن به ریاست رئیس جمهور، تاسیس صندوق ملی مسکن، الزام بانک ها به اختصاص حداقل ۲۰ درصد تسهیلات سالانه به بخش مسکن، واگذاری رایگان زمین های دولتی و تخفیف در عوارض ساختمانی است.
موانع و چالش های کلان در پیاده سازی قانون
اجرای احکام این قانون با چالش های ساختاری در چندین محور اساسی دست به گریبان بوده است:
بحران منابع مالی و ناکارآمدی صندوق ملی مسکن
صندوق ملی مسکن که به موجب ماده ۳ قانون به عنوان رکن اصلی تجمیع منابع مالی و یارانه ای بخش مسکن تعریف شده بود، با تاخیر یک ساله در تصویب اساسنامه توسط هیئت دولت مواجه گردید. علاوه بر این، منابع پیش بینی شده برای این صندوق از جمله مالیات بر زمین و مسکن، منابع بازگشتی مسکن مهر و درآمدهای نفتی استجازه ای، به صورت حداقلی و با تاخیر محقق شده اند. برای نمونه، برآوردها حاکی از نیاز به ۳ هزار هزار میلیارد تومان منابع برای تکمیل کل تعهدات است، در حالی که تا اواخر سال ۱۴۰۳ تنها حدود ۵۰۰ هزار میلیارد تومان از طریق بانک ها، آورده مردمی و منابع صندوق تامین شده است.
مقاومت نهادها در تخصیص و واگذاری اراضی
وفق ماده ۱۰ قانون، کلیه وزارتخانه ها و شرکت های دولتی موظف به واگذاری رایگان اراضی مازاد خود در محدوده شهرها ظرف دو ماه بودند. با این حال، تفاوت نرخ رشد تاریخی قیمت زمین (۳۵۰۰ برابر در سه دهه گذشته) در مقایسه با مسکن (۱۶۰۰ برابر)، انگیزه های اقتصادی شدیدی برای مقاومت دستگاه ها در برابر واگذاری زمین ایجاد کرده است. عدم اتصال سامانه جامع اموال دستگاه های اجرایی به وزارت راه و شهرسازی و تعلل در اعمال ضمانت های ثبتی سبب شد تا بخش عمده زمین های تامین شده به اراضی حاشیه ای و فاقد خدمات زیربنایی محدود شود.
ناتوانی متقاضیان در تامین سهم آورده نقدی
اگرچه سقف تسهیلات بانکی طی چند مرحله از ۱۰۰ میلیون به ۵۵۰ میلیون تومان و سپس مصوبات بالاتر افزایش یافت، اما هزینه ساخت هر واحد مسکونی به بیش از یک ونیم میلیارد تومان رسیده است. این شکاف قیمتی، متقاضیان را ملزم به پرداخت ۷۰۰ تا ۹۰۰ میلیون تومان آورده نقدی در چند قسط می کند؛ رقمی که پرداخت آن برای دهک های کم درآمد ناممکن است. این وضعیت به انصراف گسترده یا فروش غیررسمی امتیاز مسکن ملی در شهرها تا سطح ۵۰ درصد متقاضیان تاییدشده انجامیده و پروژه را از جامعه هدف اصلی خود منحرف ساخته است.
ابهامات آماری و ساختارهای نامتعادل ساخت
بررسی وضعیت میدانی حاکی از تناقض میان آمارهای گزارش شده است. در حالی که دولت سیزدهم از آغاز ساخت و تکمیل صدها هزار واحد مسکونی خبر می داد، بررسی های دقیق تر دولت چهاردهم نشان داد که در بخش اراضی ۹۹ ساله دولتی، تنها حدود ۲۰ هزار واحد به صورت قطعی به بهره برداری رسیده و مابقی آمارها مربوط به ساخت وسازهای خودمالکی، روستایی، نوسازی بافت فرسوده یا مسکن مهر بوده است. علاوه بر این، تمرکز بر بلندمرتبه سازی و انبوه سازی متمرکز، هزینه های تمام شده را بالا برده و با مطلوبیت های فرهنگی متقاضیان ناهمخوان بوده است. نوسانات نرخ ارز و جهش قیمت فولاد و سیمان در کنار ناکارآمدی بورس کالا در مدیریت ریسک مصالح، رکود ساختمانی را تشدید کرده است.
تحلیل عملکرد و چالش های شبکه بانکی
بر اساس ماده ۴ قانون جهش تولید مسکن، شبکه بانکی موظف بود سالانه حداقل ۲۰ درصد از تسهیلات اعطایی خود را با مبالغ مشخص به بخش مسکن اختصاص دهد که سقف آن برای چهار سال نخست حدود ۲۲۰۰ هزار میلیارد تومان برآورد می شد.
بررسی آماری تسهیلات پرداختی تا آبان ۱۴۰۳
بر اساس گزارش های رسمی بانک مرکزی، تا پایان آبان ۱۴۰۳ عملکرد کل شبکه بانکی به شرح زیر بوده است:
- تسهیلات کل: معادل ۴۲۷/۸ هزار میلیارد تومان قرارداد منعقد شده و ۲۸۳/۱ هزار میلیارد تومان تسهیلات پرداخت شده است.
- طرح نهضت ملی مسکن (شهری): در بخش مشارکت حمایتی دولت (غیرخودمالک)، ۲۰۰/۷ هزار میلیارد تومان قرارداد منعقد و ۹۱/۹ هزار میلیارد تومان پرداخت صورت گرفته است. در بخش ساخت خودمالکی نیز ۵۲/۶ هزار میلیارد تومان پرداخت شده است.
- تسهیلات روستایی و ودیعه مسکن: تسهیلات پرداختی مسکن روستایی معادل ۶۷/۶ هزار میلیارد تومان و تسهیلات ودیعه مسکن برابر با ۶۲/۹ هزار میلیارد تومان ثبت شده است.
بررسی سهم بانک ها نشان می دهد که تمرکز اصلی بار مالی بر دوش بانک مسکن بوده که به تنهایی بیش از ۷۱ هزار میلیارد تومان تسهیلات حمایتی مستقیم پرداخت کرده است. بانک های ملت، ملی، سپه و تجارت در رتبه های بعدی قرار گرفته اند، در حالی که بیشتر بانک های خصوصی و تجاری مشارکتی نزدیک به صفر داشته اند و با جریمه های مالیاتی بیش از ۲۰۰ هزار میلیارد تومانی روبه رو شده اند.
علل ریشه ای مقاومت و محدودیت شبکه بانکی
ارزیابی کارشناسی پژوهشکده نشان می دهد که کم کاری شبکه بانکی ناشی از چند تنگنای ساختاری است:
سهم بالای تسهیلات امهالی و سرمایه در گردش
بیش از ۸۰ درصد تسهیلات پرداختی سالانه شبکه بانکی ماهیت تمدیدی، امهالی و سرمایه در گردش بنگاه ها را دارد و عملا منابع آزاد جدیدی برای تخصیص بلندمدت به مسکن وجود ندارد.
نرخ سود منفی و سرکوب مالی
طول دوره بازپرداخت ۲۰ ساله تسهیلات مسکن در شرایط تورمی بالا، به معنای تحمیل زیان قطعی و فرسایش پایه سرمایه بانک هاست و انگیزه اعطای اعتبار را به شدت کاهش می دهد.
نواقص سامانه طرح های حمایتی
تاخیر در اتصال سامانه های نرم افزاری وزارت راه و شهرسازی تا اواخر سال ۱۴۰۱ و عدم ارسال تقاضاهای پالایش شده با مدارک معتبر، مانع از ارزیابی به موقع اعتباری متقاضیان توسط بانک ها شد. با این حال، آمارهای سامانه نشان می دهد بیش از ۸۱ درصد از متقاضیانی که تشکیل پرونده داده اند، موفق به انعقاد قرارداد تسهیلاتی شده اند.
راهبردهای اصلاحی و چشم اندازهای اجرایی
برای بازآفرینی سیاست های بخش مسکن و خروج طرح نهضت ملی از بن بست اجرایی، تدوین راهبردهای جایگزین ضروری است:
تنوع بخشی به شیوه های تامین مالی
اصلاح ساختار مالی از طریق افزایش سرمایه بانک مسکن، راه اندازی صندوق های سرمایه گذاری املاک و مستغلات (REITs)، به کارگیری ابزارهای توکن سازی مبتنی بر فناوری بلاک چین برای جذب سرمایه های خرد و انتشار اوراق بهادارسازی دارایی های رهنی (MBS) در بازار سرمایه.
بازنگری در سیاست اراضی و رویکرد بازآفرینی شهری
تمرکز بر اراضی درونی، بافت های فرسوده و سکونتگاه های غیررسمی با فراهم بودن تاسیسات روبنایی و زیربنایی، به جای بارگذاری های هزینه بر در بیابان ها و حواشی دورافتاده شهری.
اعطای زمین رایگان متناسب با دهک های درآمدی
اصلاح رویه توزیع تسهیلات و تخصیص زمین رایگان منحصرا به دهک های یک تا سه و هدایت سایر دهک ها به سمت الگوهای مشارکت عمومی-خصوصی، شهرک سازی و پیش فروش های ضابطه مند.
صنعتی سازی و ارتقای فناوری ساخت
گذار از روش های سنتی به تکنولوژی های نوین پیش ساخته جهت افزایش سرعت اجرا، صرفه جویی در مصرف مصالح و انرژی و کاهش هزینه های تمام شده ساختمان.
تغییر نقش دولت از مجری به تسهیل گر
شفاف سازی جایگاه حاکمیت به عنوان ناظر و سیاست گذار و پرهیز از پیمانکاری مستقیم ساخت وساز دولتی به نفع تعاونی ها و بخش خصوصی واقعی.
جمع بندی
بخش مسکن به عنوان منظومه ای به هم پیوسته از متغیرهای اقتصاد کلان، نمی تواند با دستورالعمل های تکلیفی و تعهدات بودجه ای فاقد پشتوانه اداره شود. تصویب قانون جهش تولید مسکن با انگیزه های حمایتی صورت گرفت، اما غفلت از ناترازی شبکه بانکی، تاخیر در راه اندازی سامانه ها، مقاومت نهادها در واگذاری زمین و فقر توان مالی متقاضیان، مانع از نیل به وعده ساخت سالانه یک میلیون مسکن شد. حل معضل مسکن در گرو هماهنگی واقعی بین دستگاهی، اتکای حداکثری به بازار سرمایه، اصلاح نظام اجاره داری، تمرکز بر بافت های فرسوده و خروج قطعی دولت از تصدی گری ساختمانی است تا بار مالی طرح ها به ابزاری برای خلق نقدینگی و تشدید تورم تبدیل نگردد.
این مطالعه در پژوهشکده پولی و بانکی بانک مرکزی جمهوری اسلامی ایران توسط سلاله توسلی در سال ۱۴۰۴ انجام شده است.