احیای مردمبنیان پول طلا و نقره؛ راهکاری مقاومتی
علی نعمتی، ضمن بررسی شدت تورم و بحران در نظام پولی و بانکی کشور، خلاهای قانونی و نهادی آن در شرایط جنگ تحمیلی سوم را مرور کرده است.

شدت تورم و بحران در نظام پولی و بانکی کشور، و خلأهای قانونی و نهادی آن بهاندازهای است که نمیتوان برای خروج از آن دل به راهکارهای متعارف و جریان غالب بست، جریانهایی که درصدد تنظیمگری و انتظام بخشیدن به بانکداری ذخیرهی جزئی موجود هستند. شرایط جنگی دفاع مقدس سوم نیز خطیر بودن مسئلهی تورم و بیثباتی پولی را مضاعف کرده است؛ تا آنجا که تابآوری و مقاومت مردمی که مؤلفهای مهم در نیل به پیروزی و عقب راندن دشمن است در معرض تهدید جدی قرار دارد. ما برای پیروزی در جنگ و حفظ نظام، ناگزیر از اصلاحات پولی انقلابگونه یا جراحی پولی هستیم. در دورهی پساجنگ نیز به طریق اولی، تأمین مالی بازسازی و توسعه کشور و تغییرات نقشهی تجاری و ارزی کشور در نظم جدید منطقه در اولین گام خود نیازمند تحکیم نظام پولی و تأمین مالی و داشتن راهبردهای ارزی حسابشده است.
اگرچه متأسفانه تاکنون اجماعی نخبگانی در خصوص اصلاح پولی در کشور شکل نگرفته است، اما میتوان بارقههای آن را مشاهده کرد. غالب منتقدان بانکداری ذخیرهی جزئی کشور، در لزوم حذف «خلق پول خصوصی» یا همان خلق پول بانکهای تجاری اتفاق نظر دارند. در بین اینان، اکثریت موافق خلق پول دولتی با اهداف توسعهمحور بوده و اقلیتی ــ همچون صاحب این قلم ــ خلق پول از هیچ را مطلقاً خلاف قاعدهی احترام اموال مسلمین دانسته و نفی میکنند.
بااینحال برای تجمیع قوای اصلاح پولی و ایجاد اجماع، میتوان در کوتاهمدت صرفاً بر «حذف خلق پول درونی» بانکهای تجاری (اعم از خصوصی یا دولتی) تمرکز کرد. به اعتقاد این قلم، این اصلاح جراحیگونه، با توجه به سنگینی آن برای گروههای ذینفع، باید لااقل از دو جبهه بهصورت همزمان روی دهد:
۱. از بالا به پایین: طراحی، تصویب و اجرای یکی از طرحهای ذخیرهی کامل[1] برای بانکهای موجود.
۲. از پایین به بالا: انحصارزدایی از پول و تحتفشار قراردادن ناشران ریال با ایجاد فضای رقابت پولی؛ یعنی مردمیسازی پول با به رسمیت شناختن سایر پولهای مشروع بهویژه طلا و نقره (موضوع این یادداشت).
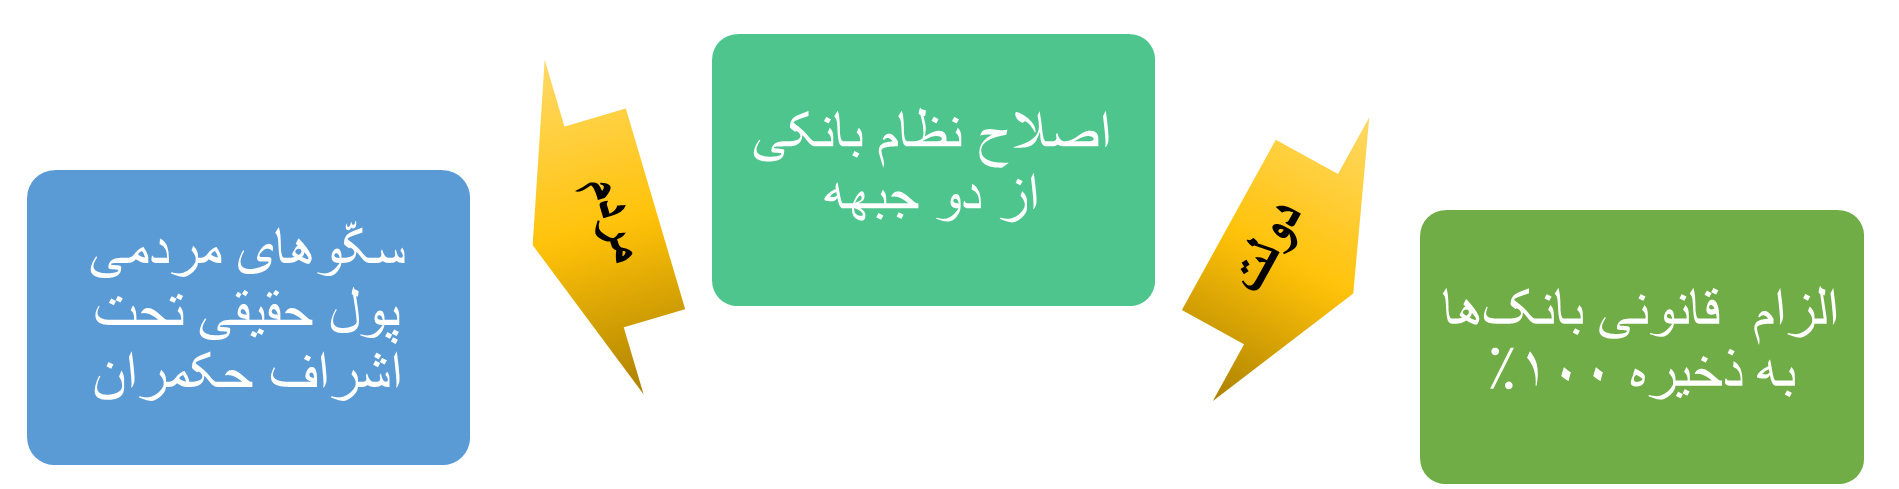
کارآمدتر از جبر قانون (راهکار بالا به پایین)، «جبر بازار» و رقابت است که میتواند خلق پول بیمحابای ناشران ریال را مهار کند (راهکار پایین به بالا). چنانچه مردم در انتخاب پول آزاد باشند، قطعاً پولی را برمیگزینند که دارای ثبات ارزش باشد و پول بد را رها میکنند.[2] الگوی پول حقیقی مردمبنیان راهکاری است از این نوع.
معرفی الگوی پول حقیقی (طلا یا نقره) مردمبنیان
الگوی پول طلا یا نقرهی مردمبنیان، به طور ساده یعنی رفع انحصار دولت از پول، و کارکرد پولی بخشیدن به سکو[3]های متکثری که هماکنون با نام «سکوهای سرمایهگذاری در طلا یا نقره» شناخته میشوند، با این قید که نظارت جدی بر این سکوها برای جلوگیری از خالیفروشی صورت پذیرد. با وصل شدن این سکوها به سامانهی شاپرک، و فراهمشدن امکان خرید و تراکنشهای طلایی یا نقرهای بدون تبدیل آنها به ریال و پرداخت کارمزد خریدوفروش، عملاً طلا و نقره به پولهایی موازی ریال اعتباری و حکومتی رایج تبدیل میشوند و فروشگاهها قیمت کالاها و محصولات خویش را علاوه بر ریال، بر مبنای واحد طلا یا نقره اعلام میکنند.
در این الگو که همان توکنایز کردن داراییهای حقیقی مثل طلا و نقره توسط سکوهای مختلف است، مردم کیف پولهایی دارند که میتوانند در لحظه، هر یک از پولها یا توکنهای خود را به دیگری و به ریال تبدیل کنند. نکتهی بسیار مهم در این الگو، تبدیلپذیری توکنها به پشتوانهی خود است. این شرط ــ در کنار تصریح قانون به لزوم پشتوانهی ۱۰0درصد و نظارت لازم ــ ضامن عملیاتی دیگری برای عدم خلق پول از هیچ توسط این سکوهاست. عمدهی ذخایر بهصورت شمش است. درعینحال برای پاسخگویی به درخواستهای تبدیل خرد، سکوها به میزان لازم طلا و نقرهی مسکوک نگهداری میکنند (سکه همان واحد و مقیاس پول است که توضیح آن خواهد آمد).
تبدیل تهدید به فرصت
سکوهای رایج طلا و نقره که بهاشتباه نام «سرمایهگذاری» در طلا یا نقره را بر خود گذاشتهاند، در واقع ابزارهای «کنز» طلا و نقره و خروج ثروت از مدار تولید و اقتصادند. مضاف بر اینکه بهترین ابزار برای پولشویی محسوب میشوند. تخمینهای دهشتناکی از حجم این ذخایر در کشور وجود دارد. این در حالی است که عرصهی تولید بهشدت نیازمند نقدینگی است. با تبدیل نقش این داراییها از «دارایی فیزیکی» به «دارایی پولی»، عملاً کوه یخ این داراییها ذوب شده و در خدمت تولید و روانسازی چرخ اقتصاد درمیآید. با این استدلال، «سکهی بهارآزادی» نیز که متأسفانه در طول عمر خود ابزاری برای کنز و سفتهبازی بوده است، نباید ضرب شود.
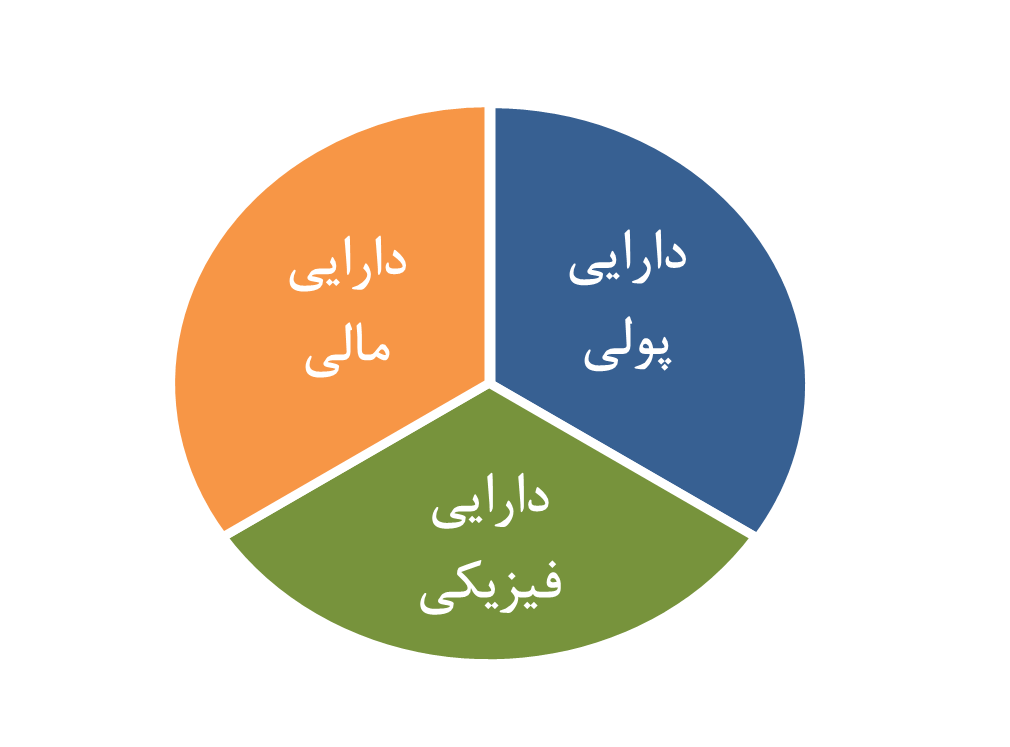
نمودار اقسام سهگانهی دارایی؛ منبع: Harris, 1981, p. 25
بر اساس مبانی نظری این الگو، تبدیل طلا از دارایی فیزیکی به «دارایی مالی» نیز نمیتواند تهدید کنز بودن، خروج از مدار تولید و مصرف، و ابزار سفتهبازی بودن آن را از بین ببرد؛ لذا «گواهی سپردهی طلا» یا صندوقهای طلا و نقره در بازار مالی اگرچه ابزاری برای فروش بهتر طلای تولیدی شرکتهای استخراجکنندهی آن هستند، ولی از معایب مزبور عاری نبوده و هیچگاه مزایای «طلای پولی» را نخواهند داشت؛ لذا پس از تثبیت نقش پولی طلا، مواجههی «مالی» با آن باید برچیده شود.
ویژگیهای الگوی پول طلا یا نقرهی مردمبنیان
- مردمی بودن: سکوها مردمی و متکثرند و نیازی به ورود دولت و بانک مرکزی به این عرصه نیست.
- پشتوانهی کامل: این الگو همان توکنایز کردن دارایی حقیقی طلا یا نقره یا… است؛ لذا قطعاً باید دارایی حقیقی نزد ناشر توکن وجود داشته باشد. بانک مرکزی ناظر بر عدم خالیفروشی است.
- تمایز با رمزارزها: ماهیت فقهی و حقوقی توکنهای طلا یا نقره، سند یا رسید دارایی حقیقی است. این در نقطه مقابل رمزارزها و نیز ریال بانک مرکزی است که داراییهایی کاملاً اعتباری هستند.
- نامتمرکز بودن خزانه: مخازن طلا/نقره (یا دارایی فیزیکی دیگر) سکوهای ناشر تحت نظارت ۲۴*۷ هستند. نیاز و اجباری به ودیعهگذاری شمشها بهصورت متمرکز نزد بانک کارگشایی نیست. این ویژگی همسو با تدابیر پدافند غیرعامل است.
- حق دولت در تعیین مقیاس پول: برای سهولت مبادلات، بهتر است دولت «واحد طلا / نقره» را تعیین کند؛ مثل اینکه واحد پول طلا میلیگرم/سوت باشد یا دینار ۴.۵ گرمی یا… .
- اشراف دولت بر تراکنشها: بهحکم ثانویهی فقهی، دولت/بانک مرکزی بر تمامی تراکنشهای این سکوها نظارت برخط دارد. این راهبرد، مقدمهای برای پیشگیری از پولشویی، نظارت بر اطلاعات خانوار و تسهیل اخذ زکات بر پول است.
- رقابتیشدن کارمزد: با تکثر این سکوها که نقش نظام پرداخت را ایفا میکنند، نرخ کارمزد خدمات رقابتی شده و چهبسا از نرخهای کنونی کارتبهکارت و پایا و ساتنا و… کمتر شود.
مزایای الگو علاوه بر ثبات پولی:
- احیای قرضالحسنه: با وجود پولی که قدرت خرید خود را از دست نمیدهد، انگیزهی اعطای قرضالحسنه بهشدت نسبت به وضع موجود افزایش مییابد.
- رجحان بر تأمین مالی یا فاینانس خارجی
- پرداخت بینالمللی و تحریمگریزی: پول طلا سادهترین راهکار برای پرداختهای بینالمللی و دورزدن تحریمهای پولی است. سازوکار عملیاتی آن از هر پیمان پولی منطقهای دیگری سادهتر است.
- حذف ریسک تغییر یکشبهی نظام پولی: رفع انحصار ریال و به رسمیت شناختن سکوهای پول مردمی، فاقد ریسکهایی است که در طرحهای تغییر یکبارهی نظام پولی به پول طلا وجود دارد. مهمترین این ریسکها و در واقع شبهات، شبههی کفایت میزان طلای موجود بانک مرکزی برای تبدیل واحد پولی است. با پیادهسازی این الگو، این تغییر بهصورت تدریجی و بازاری روی داده و ذخایر مردمی طلا وارد بازار شده و تحت اشراف و رصد حاکمیت قرار میگیرد.
- بینیازی از مهندسی پول: این الگو بر خلاف بسیاری از الگوهای اصلاح پولیِ دیگر، از قبیل معرفی پولهای مانند SDR که مبتنی بر سبدی از داراییهای فیزیکی یا ارزهای معتبرند، یا پولهای مبتنی بر داراییهای مکنون و منابع طبیعی استخراجنشده (نفت و معادن و…)، بینیاز از مهندسیهای دستوری و انتخابهای حاکمیتی غیرمردمی است.
تلقیهای مانع از پذیرش الگو
برخی تصورات در خصوص پول و پول اسلامی مانع پذیرش الگوی مزبور است، منجمله:
- پول امری دولتی است: این تلقی بر خلاف سیرهی مورد تأیید معصوم (ع) و سیرهی مسلمین تا ورود مدرنیته به جهان اسلام است. مقیاس و نقش پول و در برخی موارد ضرب آن دولتی بوده است، اما خود پول و خلق آن، خیر.
- پول از انفال است: این مدعایی عجیب و فاقد پشتوانهی فقهی است که میتوان در پسزمینهی آن، دغدغهی اقتدار و بسط ید دولت برای خلق پول حاکمیتی را مشاهده کرد.
- پول کالای عمومی است: این ادعا خارج از تعاریف مصطلح کالای عمومی در اقتصاد بوده و احتمالاً انگیزهای مانند مورد قبل دارد.
- پول ملی انحصاری: تعبیر پربسامد «تقویت پول ملی» و «حکمرانی ریال» فاقد مستند فقهی ـ اقتصادی است. پول ملی پدیدهای مستحدثه است که با تولد بانک مرکزی ــ یا اتحادیهی بانکهای تجاری ــ به وجود آمده است. جالب اینجاست که در طول دورههای متمادی اسلامی، طلا و نقره بهعنوان پولهای موازی با «رابطهی برابری شناور» ایفای نقش میکردهاند و چیزی بهعنوان پول واحد ملی وجود نداشته است (صرفنظر از تنوع سکههای طلا و نقره در برخی مقاطع تاریخی در جغرافیای واحد).
- افزایش تقاضا و جهش قیمت طلا: این تلقی مبتنی بر این فرض است که تمام تقاضا برای توکن طلا، «تقاضای جدید خالص» است. در حالی که بخش بزرگی از آن، «تقاضای جایگزین»[4] خواهد بود. عاملان اقتصادی که پیش از این طلا را بهصورت طلای فیزیکی (شمش، سکه)، اوراق گواهی سپردهی طلا، صندوقهای سرمایهگذاری با پشتوانه طلا و… نگهداری میکردند، شکل نگهداری دارایی خود را تغییر داده و به سمت توکنها مهاجرت میکنند. افزون بر این، بازار جهانی طلا یکی از عمیقترین و نقدشوندهترین بازارها در جهان است. تقاضای ناشی از توکنایز کردن در مقیاس یک یا چند کشور، در برابر این اقیانوس نقدینگی، بخش کوچکی را تشکیل میدهد؛ لذا هرگونه افزایش قیمت قابلتوجه در یک بازار محلی (مثلاً ایران) بهسرعت از طریق آربیتراژ با بازارهای جهانی تعدیل میشود.
چالشها و راهکارها
- خروج طلا از کشور: اگرچه شبههی باز شدن حساب سرمایه و خروج طلا از کشور پاسخهایی دارد که مجال مستقلی میطلبد، اما در صورت نگرانی از این امر، میتوان این الگو را در مقیاس داخلی پیاده کرد.
- فروپاشی ریال با بینهایت شدن عرضهی آن: این جدیترین چالش الگوست، نه فینفسه، بلکه ازاینحیث که میتواند باعث زیان گروههای بیتقصیری از جامعه شود که در قافلهی مهاجرت به توکنها عقب میافتند. بهحکم قاعدهی لاضرر، باید از فروپاشی دفعی ریال جلوگیری کرد و این شدنی است. باقیگذاشتن ریال بهعنوان ابزار قانونی تسویهی پرداختهای حکومتی (مالیاتها و…) یک راهکار است. افزون بر این، میتوان با محدودکردن نقش پولی طلا یا تراکنشهای طلایی به مبالغ کلان، تقاضای ریال برای مبادلات روزمره را تا حد دلخواه حفظ کرد. ضمن اینکه انضباط پولی و بودجهای دولت در پی اجرای این الگو، بهتدریج انتظارات تورمی را کاسته و از فشار عرضهی ریال میکاهد. ضمن اینکه احیای زکات پول حقیقی (طلا و نقره) که بر توکنها صدق مییابد، میتواند به تعادل میان تقاضای توکنها و ریال کمک کند.
- حسابداری و سیستم قیمتگذاری دوگانه: اگر مقصد، احیای پول حقیقی و حذف تدریجی پول فیات باشد، در کوتاهمدت و میانمدت این دشواری قابلتحمل است.
الگوی پولهای حقیقی مردمبنیان، در واقع مبتنی بر حق شرعی و طبیعی مردم بر انتخاب پول است که تنها مانع آن انحصار غیرموجه ریال بر ساحت پول و احساس تهدید ناشران ریال است. بدیهی است ناشران غیرحاکمیتی ریال هیچ حقی ندارند. اما حاکمیت هم اگر متوجه شود که منافع حاصل از این الگو ــ ثبات پولی، رونق تولید و از بین رفتن نارضایتی عمومی نسبت به حکمرانی اقتصادی ــ بهمراتب بیش از سهم چهبسا کمتر او از خلق پول است، به این مطالبهی مردمی تن داده و جامهی عمل بپوشاند.
پاینویس
[2]. این نکتهی روشن را نباید با قانون گرشام خلط کرد که پول بد پول خوب را از گردش خارج میکند. قانون گرشام در یک نظام پولی دوفلزی است که حاکم یک رابطه برابری قانونی میان طلا و نقره وضع کرده است. متأسفانه این خلط در برخی محافل علمی نقد پول طلا در کشور روی داده است.
[3]. Platform
[4]. Substitutionary Demand