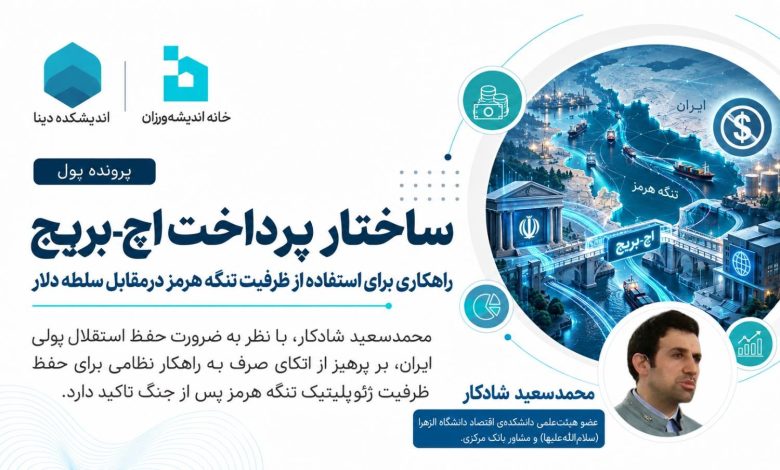
ساختار پرداخت اچ-بریج
محمدسعید شادکار، با نظر به ضرورت حفظ استقلال پولی ایران، بر پرهیز از اتکای صرف به راهکار نظامی برای حفظ ظرفیت ژئوپلیتیک تنگه هرمز پس از جنگ تاکید دارد.

 محمدسعید شادکار
این مصاحبه به بررسی ضرورت حفظ استقلال پولی ایران و پرهیز از اتکای صرف به راهکار نظامی برای حفظ ظرفیت ژئوپلیتیک تنگهی هرمز پس از جنگ رمضان میپردازد. دکتر شادکار در این گفتوگو، ایدهی ایجاد یک زیرساخت پرداخت چندجانبه و تحریمناپذیر به نام «H-Bridge» با محوریت بانکهای مرکزی برای جلوگیری از رصد اطلاعاتی آمریکا را پیشنهاد میکند. نقطهی اتکای این طرح، استفاده از ظرفیت «تنگهی هرمز» برای ترغیب مشارکت بازیگران منطقهای و فرامنطقهای و الزام تسویهی پرداختیهای مربوط به عبور کشتیها از تنگه از طریق این زیرساخت پرداخت است. هدف نهایی این ایده، ایجاد یک شبکهی پرداخت بزرگمقیاس برای ضربه به سلطهی دلار باتکیهبر پیمانهای پولی است که میتواند نیازهای تبادلات مالی بینالمللی کشورهای منطقه را به دور از تسلط آمریکا برآورده کند.
در خدمت آقای دکتر شادکار هستیم عضو هیئتعلمی دانشکدهی اقتصاد دانشگاه الزّهرا (سلاماللهعلیها) و مشاور بانک مرکزی. آقای دکتر، با توجه به شناختی که از مناسبات پولی بینالمللی و همچنین ظرفیتهای بانک مرکزی ایران دارید، لطفاً بفرمایید چه چشماندازی را باید در حوزهی پرداخت بینالمللی دنبال کنیم تا هم نیازهای اقتصادمان پاسخ داده شود و هم از ظرفیت ژئوپلیتیکی که خصوصاً پس از جنگ رمضان ایجاد شده است استفادهی بهینه شود؟
کشوری با شرایط ما که برایش «استقلال» مهم است، باید بداند که استقلال سیاسی بدون «استقلال پولی» معنا ندارد و امروزه که با هجوم پدیدههایی مثل رمزارزها، پولهای کنسرسیومی یا پولهای دیجیتالِ کشورهای دیگر (مثل یوآن دیجیتال) مواجه هستیم، اگر تدابیر صحیح و بموقع نداشته باشیم، عملاً جایگاه و استقلال پولی ما تضعیف میشود و در جای خود میتوان توضیح داد که تغییر پول فقط اقتصادی نیست؛ بلکه تبعات عمیق «فرهنگی» و «زیستی» دارد. یکی از تدابیری که ما میتوانیم بهخوبی از آن استفاده کنیم ابتکاراتی مانند ایجاد «اتحادیههای پولی و پرداختی جدید» است. امروز در دنیا ائتلافهایی در حال شکلگیری است که حتی متحدان غرب مثل فرانسه، امارات و سوئیس هم برای تنوعبخشی به گزینههایشان وارد آنها شدهاند.[1] یکی از این پروژهها ام ـ بریج[2] است که حاصل همکاری مرکز نوآوری بانک تسویهی بینالملل[3] و نهادهای پولی هنگکنگ، تایلند، امارات، چین و عربستان است. این پروژه در اواسط سال 2024 به مرحلهی آمادگی برای انجام تراکنشهای واقعی در مقیاس فرامرزی رسید.
با توجه به خروج بانک تسویهی بینالملل در سال ۲۰۲۴ و حجم پایین تراکنشها، آیا این پروژه از مرحلهی اجرا دور نیست؟ ارزیابی شما از وضعیت این پروژه و سایر پروژههای مشابه چیست؟
خروج بانک تسویهی بینالملل از این پروژه در واقع به دلیل ناسازگاری اهداف طرف چینی و طرف غربی و ارادهی چین در به چالش کشیدن راهکارهای موجود بود. این اتفاق و همچنین حضور بسیاری از بانکهای مرکزی کشورها بهعنوان ناظر در این پروژه برای یادگیری این فرایند، نشان از اهمیت رویکرد چین دارد. البته ام-بریج و پروژههای مشابه مانند آریانا، جورا و دانبار که توسط کشورهایی مثل سنگاپور، فرانسه، سوئیس و امارات دنبال میشوند، درحالحاضر بیشتر جنبهی اکتشافی دارند. ازآنجاکه این کشورها با محرومیت و تحریمهای مالی بینالمللی مواجه نیستند، انگیزهی فوری برای جایگزینی جدی سیستمهای فعلی ندارند؛ از طرفی تجار آنها نیز مسیرهای جاافتادهی موجود را ترجیح میدهند و تمایل و نیازی ندارند بهعنوان اولین کاربران در سیستمهای پرداخت جدید، مشارکت جدی کنند؛ بنابراین کُندی این پروژهها ریشه در پیچیدگیهای فنی ندارد، بلکه نیازمند اراده، پیگیری و احساس نیاز است.
اما ام ـ بریج به دلیل تعهداتی نظیر استانداردهای ضدپولشویی[4] و تأمین مالی تروریسم[5] و حضور کشورهایی که رویکرد سازگاری با ما ندارند (مثل امارات و عربستان)، ممکن است همان مشکلات شفافیت اطلاعاتی را برای ما بازتولید کند.
پیشنهاد اصلی، اتصال به پلتفرم فعلی ام ـ بریج نیست؛ بلکه راهاندازی یک سامانهی جایگزین و مشابه با معماری آن است که با الهام از «هرمز» نام H-Bridge (اچ ـ بریج) بر آن گذاشته شده است. دلیل این امر آن است که پیوستن مستقیم به ام ـ بریج مستلزم پذیرش ملاحظات سختگیرانهای نظیر مقررات ضد پولشویی است. همچنین بهخاطر ملاحظاتی که ایران دارد نیاز به تغییرات جدی در طراحی آن وجود دارد. ما در واقع به معماری و ویژگیهای امنیتی خاصی نیاز داریم که در آن، تنها بانکهای مرکزی مبدأ و مقصد بتوانند از جزئیات تراکنش مطلع شوند و نیازی نباشد سایر کشورها از این اطلاعات باخبر شوند. البته حضور کشورهایی نظیر امارات و عربستان هم در ام ـ بریج نشان میدهد که چنین ساختاری برای ما چالشهایی دارد، اما از طرف دیگر علاقهی چین به حضور کشورهای نفتی در این ابتکارات پرداخت بینالملل و همچنین جدیت خود این کشورها نسبت به این موضوع را نشان میدهد.
پیشنهاد ما راهاندازی یک سازوکار پرداخت رسمی و پیمان پولی چندجانبه است که در گام اول میتواند با مشارکت چین و روسیه آغاز شود. درحالحاضر راهکارهای پیشنهادی موجود برای وصول مطالباتی مانند عوارض، حق بیمه و… مربوط به تنگه این است که به کشتیها و مشتریان میگوییم پول را به فلان حساب در فلان بانک تجاری مقصد که در خارج از کشور است واریز کن. چنین راهکارهایی یا استفاده از رمزارزها یا انتقال اسکناس و طلا، یا ایدههایی از جنس تراستیها کمی توسعهیافتهتر یا اساساً مقیاسپذیر نیستند. برای مصونیت از تحریمها در بلندمدت، نباید بانکهای تجاری را بهعنوان مقصد مستقیم تراکنشها معرفی کرد، چرا که بهسرعت تحتفشار و تحریم قرار میگیرند. در عوض، در این زیرساخت پرداخت، «بانکهای مرکزی» در کانون قرار میگیرند و بانکهای تجاری صرفاً بهواسطهی آنها تراکنشها را انجام میدهند. طراحی این سیستم بهگونهای است که تنها بانکهای مرکزی مبدأ و مقصد از جزئیات تراکنش مطلع میشوند؛ در نتیجه امکان رصد اطلاعات توسط سیستم مالی آمریکا و تحریم بانکهای تجاری کاملاً خنثی میشود. این زیرساخت میتواند بستری امن برای کشورهای دیگر باشد تا از تهدیدات تحریمی آمریکا دور بمانند. مثلاً اگر کشوری مانند عراق محمولهی خود را از طریق این سامانه تسویه کند، سیستم مالی آمریکا قادر به رصد آن نخواهد بود؛ لذا قابلپیشبینی است که برخی کشورهای عربی مثل عراق یا کشورهایی که علاقه دارند تعاملاتشان با چین و روسیه شفافیت کمتری برای طرفهای غربی داشته باشد، از پیوستن به این شبکه استقبال کنند. در صورت شکلگیری چنین تعامل پرداختیِ چندجانبهای، ما دیگر به طرف تجاری خودمان یا هر کشتی دیگری که در حال عبور از تنگهی هرمز است، نمیگوییم که مبلغ محموله یا هزینهی عبور را به حساب یک بانک تجاریِ چینی واریز کند؛ بلکه صراحتاً از آنها میخواهیم که این پرداختی را به حسابی نزد یک بانک ایرانی و در قالب ارزهایی نظیر ریال فرامرزی، یوآن فرامرزی، روبل یا هر ارز معتبر دیگری که در این ساختار تعریف شده است، انجام دهند. همچنین تأکید میکنیم که این انتقال صرفاً باید از طریق این زیرساخت پرداختِ اختصاصی صورت پذیرد. روند عملیاتی کار به این صورت است که شما به یک بانک تجاری که به بانک مرکزیِ عضو این شبکه متصل است مراجعه میکنید و درخواست میدهید که مبلغ مشخصی ریال به فلان بانک ایرانی حواله شود. در اینجا، اگر بانک مرکزیِ آن کشور توانسته باشد اعتبار ریالی لازم را به بانکهای تجاری خود تخصیص دهد، آن بانکها بهراحتی همان اعتبار ریالی را به بانک ایرانی منتقل میکنند. اما اگر اعتبار ریالی در دسترس بانک تجاری مذکور نباشد و در عوض ارزهایی مانند یوآن یا روبل داشته باشد، یا با استفادهی چندجانبه از پیمانهای دوجانبه نهایتاً بهواسطهی یک ارز دیگر ریال به حساب بانک ایرانی منتقل خواهد شد یا در صورت موافقت بانک ایرانی آن ارز خارجی برای ما کارسازی و قابلاستفاده میشود و در نهایت، این سازوکار یوآن را به حساب بانک ایرانی منتقل میکند؛ بهگونهای که برای مثال تجار ایرانی برای واردات کالا از چین، میتوانند دقیقاً از طریق این شبکهی پرداخت، همان یوآن را به صادرکنندهی چینی پرداخت کرده و نیازهای وارداتی خود را برطرف سازند. مکانیسم تسویه در این شبکه بهصورت چندجانبه است؛ یعنی در انتهای هر دوره، تنها مابهالتفاوت تراز تجاری کشورها تسویه میشود، به صورتی که این امکان وجود دارد که بدهی یک کشور به کشور دیگر با طلبی که از کشور ثالث دارد، تهاتر شود؛ مثلاً بدهی ما به روسیه با طلب ما از چین، بین چین و روسیه و با ارز دلخواه آن دو کشور تسویه میشود.
یکی از فرصتهای منحصربهفرد این شبکهی پرداختی این است که یک کاربرد قطعی و روزمره دارد که «پرداخت هزینههای عبور از تنگهی هرمز» است. همچنین میتوانیم به کشتیهایی که ارزش محمولهشان را نیز از طریق این زیرساخت تسویه میکنند تخفیف در عوارض بدهیم و برای کسانی که از آن استفاده نمیکنند سختگیری به لحاظ هزینهای یا زمانی کنیم. در صورت اتخاذ چنین رویکردی، هدف ما صرفاً کسب درآمد 2 تا 10میلیاردی نخواهد بود بلکه با استفاده از ظرفیت تنگهی هرمز، یک سیستم پرداخت جایگزین، امن و تحریمناپذیر با ظرفیتی در ابعاد ۱۰۰ میلیارد دلار بنا خواهد شد. این پروژه که راهاندازی اولیهی آن ۶ تا ۱۰ ماه و بلوغش ۲ سال زمان میبرد، در واقع استفادهی مناسب از ظرفیت همان منطقهای است که روزگاری «پترودلار» را خلق کرد، اما این بار برای ضربه زدن به سلطهی دلار و ایجاد یک جایگزین قدرتمند به کار گرفته میشود.
البته باید توجه داشت که با افزایش تعداد کشورهای عضو، شبکهی پرداخت با پیچیدگیهای جدیدی مواجه میشود؛ یکی از مهمترینِ این موارد، مسئلهی تعدد جفتارزها و نحوهی تعیین نرخ برابری آنهاست. در پیمانهای پولی دوجانبه، دو کشور معمولاً نرخ تبادل را با یکدیگر توافق و تثبیت میکنند و مسئله بهسادگی حل میشود. اما در یک ساختار چندجانبه، یافتن نرخ مرجع[6] به یک چالش فنی تبدیل میشود که باید حلوفصل شود.
مسئلهی مهم دیگر در این میان، تعیین ساختار حکمرانی و ترکیب هیئت تصمیمگیر این سازوکار است. اگرچه در پروژههایی نظیر mBridge الگوها و ایدههایی برای حکمرانی وجود دارد، اما باتوجهبه تسلط ژئوپلیتیک و قدرت مانور ما در تنگهی هرمز، طبیعتاً اعداد و وزن تصمیمگیریِ ما باید متفاوت باشد و لازم است جایگاه ویژهای را در این ساختار به خود اختصاص دهیم. با وجود تمام این چالشها و پیچیدگیها، ایجاد چنین شبکهای برای میانمدت و بلندمدت کاملاً ارزش سرمایهگذاری و پیگیری دارد و باید از همین امروز طراحی این معماری و مذاکره با طرفهای چینی، روسی و سایر بازیگران را آغاز کنیم.
آیا نمیتوان از ظرفیت بریکس برای پیشبرد این ایده استفاده کرد؟
این ساختار در واقع همان ایدهی مرکزی بریکس ـ بریج است که روسیه در دوران ریاستش بر بریکس دنبال میکرد؛ ولی به علت مخالفتها و کارشکنی برخی اعضا پیشرفتی نداشت. در واقع جمعبندی این است که به علت ساختار بریکس توقع اجماع در این نهاد و پیگیری و عملیاتیشدن چنین ایدههایی در آن واقعبینانه نیست، اما میتوانیم مستقل از بریکس با اعضای مؤثر آنها مانند چین و روسیه و چند کشور دیگر این ساختار را ایجاد کنیم و سپس سایر کشورهای بریکس و غیربریکس مانند اعضای ACU[7] را برای پیوستن به آن دعوت کنیم.
ممکن است این سؤال مطرح شود که چرا به سیستم پرداخت بینبانکی چین [8]متصل نشویم و راهکار را تماماً بر اساس یوآن فرامرزی[9] بنا نکنیم؟ پاسخ این است که هرچند استفاده از این ابزار برای رفع نیازهای کوتاهمدت و اتصال به ساختار پرداخت رسمی چین مفید و راهگشاست، اما ما نباید در افق کوتاهمدت متوقف شویم و ظرفیتهای استراتژیک کشور و دستاوردهایی را که با هزینههای گزاف و خونهای بسیار به دست آمده، صرفاً برای قرارگرفتن زیر سایهی چین و تقویت سیستم CIPS هزینه کنیم.
ما نیازمند یک طرح کلان هستیم؛ ساختاری که محدود به خودمان و متکی بر اعمال زورِ صرف در تنگهی هرمز نباشد، بلکه ظرفیت توسعه و جلب مشارکت بازیگران منطقهای و فرامنطقهای را در خود داشته باشد. جالب اینجاست که خود چین نیز با وجود در اختیار داشتن CIPS، یوآن فرامرزی و حسابهای [10]NRA، به این ابزارها اکتفا نکرده است؛ بهطوریکه خود رأساً در برخی از موارد استفاده از یوآن دیجیتال برای پرداختهای فرامرزی را پیشنهاد کرده، پروژهی ام ـ بریج را راهاندازی کرده و ساختار پرداخت مشابهی را نیز به کشورهای عضو آسهآن [11]پیشنهاد داده است. حتی زمانی که «بریکس ـ بریج» توسط روسیه مطرح شد، چین نهتنها مخالفتی مانند اینکه پروژهی ام ـ بریج وجود دارد و در نتیجه نیازی به پلتفرم جدید مشابه نیست مطرح نکرد، بلکه اتفاقاً از آن استقبال کرد و اگر کارشکنی برخی از کشورها در جلسات بریکس نبود، این پروژه آغاز شده بود. این رفتار نشان میدهد که خود چین نیز به اهمیت حیاتی ایجاد چنین سازوکارهای چندجانبهای واقف است.
نکتهی مهم دیگر اینکه چین با توجه به رویکرد محافظهکارانهی خود، تمایلی ندارد که ارز ملیاش را مستقیماً و علنی بهعنوان رقیب دلار، برجسته کند. در پلتفرمهایی نظیر ام ـ بریج این خودِ «ساختار پرداخت» است که برجسته میشود و رسمیت مییابد، هرچند که در عمل این ساختار اتکای سنگینی به یوآن دارد. این رویکرد غیرمستقیم، با ملاحظات و مشی محافظهکارانهی پکن همسوست.
بهعنوان راهکار جایگزین، آیا انتشار یک ارز دیجیتال مشترک با مشارکت همین کشورها و با پشتوانهی داراییهای باارزشی مثل طلا، نمیتواند راهکار ایمنتری باشد که خلق بیرویهی پول هم در آن اتفاق نیفتد؟
ایدهی توکن مشترک با پشتوانهی طلا یا انرژی برای بلندمدت قابلتأمل و حائز مزیتهای جدی است، اما در کوتاهمدت و میانمدت با چالش جدی «بلوغ نهادی» و «اعتمادسازی» مواجه است. سازوکارها و فرایندهای ضروری در چنین ایدهای مانند سازوکار اثبات ذخایر[12]، تعهد کشورها برای تأمین ذخایر و… پیچیدگیهای فنی و حقوقی و حتی ملاحظات سیاست پولی جدی دارد؛ بهطوریکه در فرایند طراحی و ایجاد چنین ساختاری، احتمالاً نهادهایی مانند بانکهای مرکزی به دلیل چنین پیچیدگیهایی آمادگی پذیرش و مشارکت فعال در آن را نداشته باشند. بنابراین منطقی است که گام اول را با تکیه بر پولهای ملی و پیمانهای پولی آغاز کنیم، چرا که زیرساختها و ترتیبات آن از قبل وجود داشته و فرایندهای آشناتر و دردسترستری هستند و با توجه به تسلط بانکهای مرکزی بر پولهای ملی، برای بانکهای مرکزی بهعنوان حکمرانان پول ملی هر کشور چالش بسیار کمتری خواهد داشت. زمانی که این سیستم پرداخت مشترک به بلوغ رسید، میتوانیم به سمت استفاده از یک واحد محاسباتی یا انتشار یک توکن بومی[13] مشابه حق برداشت مخصوص (SDR) در صندوق بینالمللی پول، با پشتوانهی طلا یا سبدی از داراییها یا ارزها حرکت کنیم.
پاینویس
[1]. از جمله به پروژههای Aber میان امارات و عربستان، Jura میان سوئیس و فرانسه، Dunbar میان استرالیا، مالزی، سنگاپور و آفریقای جنوبی، mBridge میان چین، امارات، هنگکنگ، عربستان سعودی و تایلند و Mariana میان سوئیس، فرانسه و سنگاپور میتوان اشاره کرد.
[2]. m-bridge
[3]. BIS: Bank for International Settlements
[4]. AML
[5]. CFT
[6]. Reference
[7]. اتحادیهی پایاپای آسیا (ACU): یک نهاد مالی بینالمللی است که در سال ۱۹۷۴ با هدف تسویهی چندجانبهی مبادلات تجاری میان کشورهای عضو تأسیس شد.
[8]. سیستم پرداخت بینبانکی فرامرزی چین (CIPS): یک سامانهی جامع پایاپای و تسویهی نهایی برای تراکنشهای فرامرزی بر پایهی ارز «یوآن» است. این زیرساخت برخلاف سوئیفت (که صرفاً یک پیامرسان مالی است)، علاوه بر انتقال پیام، فرایند نقلوانتقال و تسویهی واقعی وجوه را مستقیماً انجام میدهد تا وابستگی به نظامات غربی را کاهش دهد.
[9]. یوآن آفشور (CNH): نسخهای از پول ملی چین است که در بازارهای خارج از خاک اصلی چین (عمدتاً هنگکنگ) معامله میشود و برخلاف یوآن داخل چین (CNY)، نرخ مبادلهی آن بر اساس عرضه و تقاضای بازار آزاد تعیین شده و تحت کنترل شدید دولت چین نیست. این ارز برای تسهیل تجارت بینالمللی و سرمایهگذاری خارجی ایجاد شده است.
[10]. حسابهای NRA (Non-Resident Account) : حسابهای بانکی ویژهای هستند که برای افراد یا شرکتهای خارجی در بانکهای کشور چین افتتاح میشوند. این حسابها به کاربران اجازه میدهند تا دلار آمریکا را بهصورت امن در سیستم بانکی چین نگهداری کرده و آن را به سایر حسابها در داخل چین حواله کنند.
[11]. آسهآن (ASEAN) یا اتحادیهی کشورهای جنوب شرق آسیا، یک سازمان بینالمللی سیاسی، اقتصادی و فرهنگی است که در سال ۱۹۶۷ تأسیس شد. این اتحادیه درحالحاضر ۱۱ کشور عضو دارد و تمرکز اصلی آن بر تقویت همبستگی منطقهای و توسعهی همکاریهای اقتصادی میان کشورهای این حوزه است.
[12]. Proof of Reserve
[13]. Native Token