انحصار انتشار پول در دست حاکمیت، خط قرمز نظام اقتصادی است
جواد عبادی، ضمن بررسی خلق پول توسط بانکهای خصوصی بهویژه پدیده خلق پول از هیچ، بنگاهداری بانکها و نیز معاملات صوری را از معضلات عمدهی نظام بانکی دانسته و آن را برخلاف منطق اقتصادی و مغایر با موازین شرعی میداند.

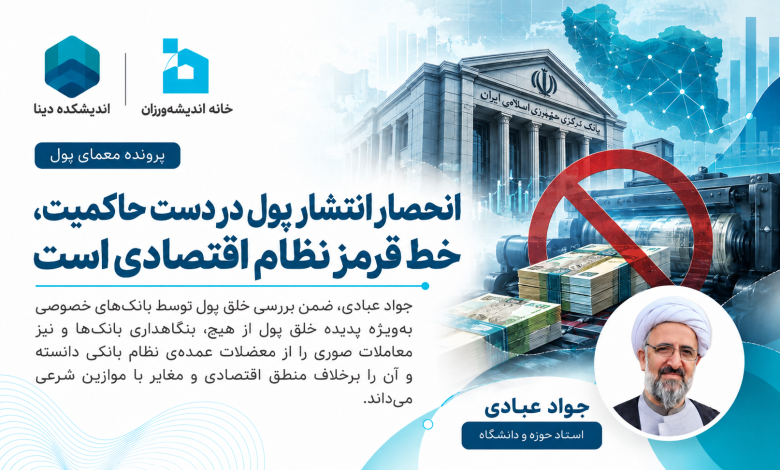
حجتالاسلام عبادی با ارائهی سه سطح اصلاح قانون نظام بانکی شامل اصلاح حداقلی، اصلاح حداکثری و اصلاح تحول بنیادی، تصویب قانون عملیات بانکی بدون ربا در سال 1362 و نیز تصویب قانون بانک مرکزی در سال 1402 و تمامی اصلاحات قانون بانکی در فاصلهی زمانی این دو قانون را اصلاح حداقلی دانسته و بر ضرورت ایجاد تحول بنیادی در قانون بانکی تأکید میکند. او خلق پول توسط بانکهای خصوصی بهویژه پدیدهی «خلق پول از هیچ»، بنگاهداری بانکها و نیز معاملات صوری را از معضلات عمدهی نظام بانکی دانسته و با ارائهی استدلالهایی آنها را خلاف منطق اقتصادی و مغایر با موازین شرعی میداند. وی همچنین با تشریح نقش و کنش حوزهی علمیه در مواجهه با قانون بانک مرکزی، به برخی موانع موجود در مسیر اصلاحات مطلوب در این قانون اشاره میکند.
حجت الإسلام و المسلمین جواد عبادی استاد حوزه و دانشگاه در موضوعات مالی اسلامی بهویژه بانکداری اسلامی است. وی عضو کمیتهی تخصصی شورای فقهی بانک مرکزی، مدرس مؤسسهی عالی بانکداری بانک مرکزی و عضو شورای بانکی حوزوی وابسته به مرکز راهبری اقتصاد مقاومتی است. ایشان سابقهی آموزشی فراوانی در حیطههای فقه و حقوق معاملات بانکی در حوزه، دانشگاه و خصوصاً برای کارمندان شبکهی بانکی دارند. قریب به 8هزار نفر از کارمندان بانکهای مختلف از کلاسهای درس ایشان استفاده کردهاند. همچنین مقالات و کتب متعددی در این زمینه تألیف نمودهاند.
شما جزو فعالان در جریان تصویب قانون بانک مرکزی بودید. برای ما بفرمایید که کنش حوزویان در این رابطه چه بود؟
با اجازهی شما من ابتدا مقدمهای را عرض میکنم و سپس جریان ورود حوزهی علمیه به اصلاح قانون نظام بانکی را شرح میدهم.
همانطور که میدانید اصلاح قانون نظام بانکی از دیرباز مورد دغدغهی پژوهشگران اقتصاد اسلامی بود؛ زیرا آنچه در سال 1362 با تصویب قانون عملیات بانکی بدون ربا در مجلس شورای اسلامی رخ داد یک اصلاح حداقلی بود و متمرکز در جایگزینی قراردادهای شرعی بهجای قرض ربوی بود که اگر به مفاد قراردادهای جایگزین عمل میشد حداکثر اتفاقی که میافتاد زدودن ربا از معاملات بانکی بود. اما واقعیت این است که اولاً اصلاح نظام بانکی به بیش از حذف ربا نیاز داشت و صرف ربازدایی کافی نبود و ثانیاً همین ربازدایی هم به دلیل اینکه در آن زمان (1362)، ساختارهای نظام بانکی متناسب با قراردادهای جدید تغییر نکرد، بدیهی بود که سیستمی که برای عملیاتیسازی یک قرارداد ساده همچون قرض ربوی طراحی شده و سالهای سال آن را انجام داده بود، کشش و توانایی عملیاتیسازی قراردادهای سنگینی همچون مشارکت مدنی، مرابحه و جعاله را نداشت و نتیجه این شد که متأسفانه بعد از حدود 45 سال از تجربهی اجرای این قانون، بعید است کسی یافت شود که به ضرس قاطع بتواند شرعی بودن نظام بانکی را حتی در حد 10درصد تأیید کند.
با این مقدمه عرض میشود که بنده از سال 1385 وارد عرصهی تدریس و پژوهش مسائل فقه بانکی شدم و در این راستا مؤسسهی تحقیقات و آموزش فقه اقتصادی طیبات را با همراهی استاد مرحوم حجت الاسلام والمسلمین دکتر سید عباس موسویان تأسیس کردم. در این مؤسسه فعالیت آموزشی و پژوهشی گستردهای به مدیران و کارمندان بانکهای متقاضی ارائه شد و در همین راستا یک پروژهی تحقیقاتی برای یکی از بانکهای بزرگ کشور انجام دادم و طی این تدریس و پژوهشها به بسیاری از چالشهای نظام بانکی پی بردم.
1- تشکیل گروه تحقیقاتی اولیه
در سال 1395 گروهی از اساتید فقه اقتصادی از جمله حجتالاسلاموالمسلمین دکتر معصومینیا و استاد احمدعلی یوسفی گروهی را جهت تهیهی پیشنویس اصلاح قانون بانکداری تشکیل دادند و از بنده هم برای این گروه تحقیقاتی دعوت به عمل آمد. برای تحقق این هدف لازم بود که ابتدا آسیبشناسی وضع موجود صورت پذیرد که عمدهی مسئولیت این وظیفه بر عهدهی من قرار گرفت. پروژهی تحقیقاتی پیشگفته را که ویژهی بانکهای نیروهای مسلح بود برای کل نظام بانکی تکمیل کردم و برای گروه ارائه دادم. برای تهیهی اصلاح قانون بانکداری نقشهی راهی طراحی شد و بر اساس آن کار شروع شد.
همزمان با فعالیت این گروه و شاید قبلتر از آن اقداماتی توسط مجلس شورای اسلامی و دولت انجام یافته یا در حال انجام بود؛ اما اغلب آنها نتوانست به مرحلهی قانونگذاری برسد و برخی از آنها نیز که به مرحلهی قانونگذاری رسید قبل از نهایی شدن، دورهی چهارسالهی مجلس وقت به اتمام رسید[1]. تنها موردی که توانست در مسیر قانونگذاری مجلس شورای اسلامی قرار بگیرد، طرح تهیهشده در کمیسیون اقتصادی مجلس با عنوان «طرح بانک مرکزی جمهوری اسلامی ایران» بود که کلیات آن در اردیبهشتماه 1400 به تصویب نمایندگان مجلس رسید و مقرر شد که بررسی مواد آن به صورت دوشوری صورت پذیرد.
تصویب این طرح واکنشهای سلبی تعدادی از اندیشمندان اقتصادی کشور را به دنبال داشت؛ بهویژه متخصصان اقتصاد اسلامی حوزهی علمیه بر این عقیده بودند که طرح مذکور با نواقص و اشکالات متعددی از منظر معیارهای اقتصاد اسلامی، از جمله مسائل شرعی و لزوم تطابق با سیاستهای کلی ابلاغی مقام معظم رهبری در رأس آنها الگوی اقتصاد مقاومتی روبهروست.
2- تشکیل شورای حوزوی بانکداری
با بالاگرفتن این اعتراضها که بیشتر جنبهی سلبی داشت، بنا به درخواست مدیر حوزههای علمیه مبنی بر کمک به دولت در اصلاح نظام بانکی و بهمنظور ارائهی طرح ایجابی در خصوص قوانین پولی و بانکی کشور، شورای علمی – تخصصی بانکداری با مشارکت مرکز تحقیقات اسلامی مجلس شورای اسلامی و مرکز راهبری اقتصاد مقاومتی حوزههای علمیه در تیرماه 1400 تشکیل شد و با پیوستن برخی اساتید دیگر به گروه قبلی از جمله حجت الاسلام والمسلمین استاد میرمعزی، از آن به بعد عملاً فعالیت گروه در قالب شورای حوزوی بانکداری ادامه یافت.
باتوجهبه اینکه کلیات قانون بانک مرکزی در مجلس به تصویب رسیده بود و به جهت اشکالات فراوانی که بر این طرح وارد بود، شورای بانکی حوزوی تصمیم گرفت که فعالیت خود را در دو مرحلهی «کوتاهمدت اصلاحی» و «بلندمدت تحولی» تعریف کند. برای «کوتاهمدت اصلاحی» مقرر شد که بر اساس دانش موجود، قوانین بانکی کشور اصلاح شود و کار تحقیقاتی جدیدی صورت نگیرد. برای این منظور، اصلاح قانون بانک مرکزی بر اساس اصول متخذ از الگوی اقتصاد مقاومتی در اولویت قرار گرفت.
اما در مرحلهی بلندمدت لازم بود که در زمینهی نظام پولی و مالی مطلوب براساس موازین اسلامی و منطبق با زیستبوم اقتصاد ایران، تحقیقی بنیادین صورت پذیرد و الگوی بانکداری اسلامی تدوین و بر اساس آن، قوانین بانکی ارائه شود.
3- استخراج اصول و پیشفرضهای اسلامی بازنگری و اصلاح قانون
یکی از مهمترین نقدها به طرح کمیسیون اقتصادی مجلس و طرح یا لایحههای قبلتر این بود که اصول اقتصادی اسلام بهعنوان پیشفرض طرح ذکر نشده بود تا اولاً مشخص شود اصول و معیارهای موردنظر کدام است و ثانیاً آیا آن اصول و معیارها در طرح تهیهشده اشراب شده است یا خیر.
شورای بانکی اولین اقدام در تهیهی طرح موردنظر را استخراج «اصول و پیشفرضهای اسلامی بازنگری و اصلاح قانون» قرار داد و با مطالعه در منابع اسلامی معتبر و سیاستهای کلی ابلاغی مقام معظم رهبری که هم از نظر قانون و هم از نظر شرعی باید در قوانین اشراب شود، تعداد 12 اصل و پیشفرض استخراج کرد.
4- تشکیل کارگروه تخصصی شورای بانکی
جهت تسریع در فرایند اصلاح قانون، کارگروهی ذیل شورای بانکی حوزوی و به ریاست حجتالاسلاموالمسلمین احمدعلی یوسفی تشکیل شد. اعضای این کارگروه عبارت بودند از: حججاسلام آقایان یوسفی، عبادی، صفا، حاجیپور، قنبرزاده و معلّی. کارگروه تخصصی بر اساس اصول اقتصاد مقاومتی و مبانی اسلامی که در شورای بانکی به تأیید و تصویب رسیده بود، بازنگری و اصلاح قوانین پولی و بانکی را آغاز کردند و طی مدت 3 ماه حدود 40 جلسه کارشناسی تشکیل داد. از جمله فعالیتهای این کارگروه عبارت است از:
1-4- مطالعهی آسیبشناسیهای نظام بانکی کشور
همانطور که گفته شد برای تهیهی یک الگوی مطلوب، ابتدا باید وضع فعلی بانکداری مورد آسیبشناسی قرار میگرفت؛ و در این راستا، پژوهش اینجانب در مؤسسهی فقه اقتصادی طیبات ارائه شده بود؛ اما با توجه به اینکه در طول سالهای گذشته برخی مراکز و نهادهای حوزوی و غیرحوزوی هم آسیبشناسیهایی را در مورد نظام پولی و بانکی کشور انجام داده بودند، کارگروه تخصصی شورای بانکی با برگزاری جلسات و نشستهایی، نتایج این تحقیقات نیز را مورد مطالعه قرار داد تا در تهیهی طرح بانکی، آسیبهای مزبور را مدنظر قرار دهد.
2-4- مطالعهی الگوهای بانکداری ارائهشده توسط صاحبنظران
در طول سالهای اخیر برخی صاحبنظران اقتصادی، الگوها و طرحهایی را در مورد بانکداری مطلوب ارائه کردهاند. کارگروه تخصصی شورای بانکی با دعوت از این صاحبنظران به جلسات کارشناسی و نیز مطالعهی مستندات مکتوب آنها در جریان الگوهای مربوط قرار گرفت و با مقایسهی این طرحها و الگوها با اصول و پیشفرضهای تهیهشده، مزیتهای آنها را جهت استفاده در الگوی موردنظر خود استخراج کرد.
3-4- تهیهی پیشنویس طرح قانون بانک مرکزی
برای مرحلهی کوتاهمدت، اصلاح قوانین بانک مرکزی بر اساس اصول متخذ از الگوی اقتصاد مقاومتی در اولویت قرار گرفت و تنظیم شد.
کارگروه تخصصی شورای بانکی بعد از انجام مقدمات پیشگفته و با مطالعات لازم و بررسی قانون سال 51[2] (با اصلاحات سال 97)، طرح بانکی تهیهشده در کمیسیون اقتصادی مجلس و طرح پیشنهادی مرکز تحقیقات اسلامی مجلس شورای اسلامی، تهیهی طرح «قانون بانک مرکزی» را آغاز کرد و با فعالیت علمی مستمر، نسخهی اولیهی «پیشنویس قانون بانک مرکزی» را آماده کرد.
5- بررسی و اصلاح پیشنویس در شورای بانکی
بعد از اینکه کارگروه تخصصی «پیشنویس قانون بانک مرکزی» را آماده کرد، کلیهی مواد و تبصرههای آن در شورای بانکی مورد بحث و گفتوگو قرار گرفت و بعد از اصلاحات لازم، متن نهایی پیشنویس تدوین شد.
6- برگزاری نشست 3روزه با حضور نخبگان علمی و نمایندگان دستگاههای تقنینی و اجرایی کشور
بهمنظور تمرکز کامل اساتید و استفاده از نظر کارشناسی نمایندگان بانک مرکزی، مجلس شورای اسلامی و وزارت اقتصاد، نشست علمی سهروزهای در مشهد مقدس و با موضوع جمعبندی پیشنویس قوانین پیشنهادی تشکیل شد. در این نشست علمی سهروزه که از تاریخ 1 تا 3 دیماه 1400، در مجتمع ولایت مشهد برگزار شد، حججالاسلام آقایان سیدحسین میرمعزی، احمدعلی یوسفی، غلامعلی معصومینیا، محمدجواد محققنیا، جواد عبادی، مهدی رجایینیا، کمیل قنبرزاده، حمزه معلی و آقایان دکتر پرویز داوودی، دکتر عطاءالله رفیعی آتانی و دکتر سیدعلی روحانی نمایندگان مرکز پژوهشهای مجلس، حجتالاسلام سعید فراهانیفرد و دکتر سید مهدی دولتآبادی نماینده وزارت اقتصاد، دکتر مهدی بهادر نمایندهی بانک مرکزی شرکت داشتند. صورت مذاکرات این نشست در آرشیو مرکز راهبری اقتصاد مقاومتی حوزههای علمیه موجود است.
7- نهاییسازی پیشنویس قانون پول و بانک مرکزی
بعد از برگزاری نشست سهروزهی مشهد، جلسات کارشناسی شورای بانکی در شهر قم ادامه یافت و نظرات مطرحشده در نشست مشهد به طور تفصیلی مورد بررسی قرار گرفت و اصلاحات لازم با لحاظ اصول متخذ از اقتصاد مقاومتی روی پیشنویس قانون اعمال و در نهایت «طرح بانک مرکزی جمهوری اسلامی ایران» جهت ارائه به مجلس آماده شد.
8- نامه به مقام معظم رهبری، مراجع عظام تقلید و رؤسای قوهی مجریه و مقننه
بعد از آماده شدن طرح، نسخهای از آن به پیوست نامهای از سوی مدیر محترم حوزههای علمیه حضرت آیتالله اعرافی به محضر مقام معظم رهبری و مراجع عظام تقلید و ریاست محترم جمهور و مجلس شورای اسلامی ارسال شد.
9- برگزاری جلسه با کمیسون اقتصادی مجلس و فراکسیون روحانیون
1-9- حضور رئیس کمیتهی پولی و بانکی کمیسیون اقتصادی مجلس در جلسهی شورای بانکی
نسخهی نهایی قانون پیشنهادی، همراه گزارشی که تمایزات اساسی آن با طرح بانکداری کمیسیون اقتصادی مجلس بیان شده، از سوی مدیر حوزههای علمیه به پیوست نامهای در تاریخ 29/1/1401 به رئیس محترم مجلس شورای اسلامی ارسال شد و متعاقباً در تاریخ 7/2/1401 آقای دکتر قالیباف در حاشیهی این نامه به جناب آقای دکتر پورابراهیمی رئیس محترم کمیسیون اقتصادی مجلس و جناب حجتالاسلام والمسلمین دکتر بحرینی رئیس کمیتهی پولی و بانکی کمیسیون اقتصادی دستور دادند که با اعضای شورای بانکداری حوزه جلسه برگزار کنند و نتیجهی مباحثات را به ایشان ابلاغ نمایند.
جلسهی مزبور در تاریخ 27/2/1401 در محل مرکز راهبری اقتصاد مقاومتی حوزههای علمیه (در قم) با حضور آقای دکتر بحرینی برگزار شد و بعد از مباحثات مفصل فقهی و حقوقی نتیجه آن شد که جناب آقای دکتر بحرینی بسیاری از خط قرمزهای شورای بانکداری حوزه را که باید در طرح کمیسیون اقتصادی مجلس اصلاح میشد پذیرفتند و در متن نهایی طرح بانکی کمیسیون اقتصادی مجلس اعمال کردند.
بااینحال سه مورد از خط قرمزها که شورای بانکداری حوزوی بر اساس مبانی اسلامی بر ذکر آنها در متن قانون تأکید دارد، مورد توافق با جناب آقای دکتر بحرینی قرار نگرفت و در نسخهی نهایی طرح بانکی کمیسیون اقتصادی اعمال نشد که عناوین آنها عبارتاند از: «1- ممنوعیت خلق پول توسط بانکهای غیردولتی»؛ «2- ممنوعیت بنگاهداری بانکها» و «3- ممنوعیت استفاده از حیلههای ربوی»؛ و بدینسان قانون جدید بانک مرکزی جمهوری اسلامی ایران در سال 1402 به تصویب نهایی مجلس شورای اسلامی رسید.
از جمله مسائل بنیادین که موفق به درج آن در قانون جدید بانک مرکزی نشدید بحث انحصار خلق پول توسط بانک مرکزی است؛ در مورد این مبنایتان توضیح بیشتری بدهید.
در مورد خلق پولی که بانکهای خصوصی انجام میدهند این سؤال جدی پیش میآید که پول یک مقولهی حاکمیتی است یا خصوصی؟ اگر خصوصی باشد علیالقاعده هر کسی که قدرت و ابزارش را داشت باید بتواند پول منتشر کند و کسی نمیتواند مانعش شود مگر با عناوین ثانوی و برای مدت موقت بهخاطر جلوگیری از ضررهایش. آیا ما به این لوازم ملتزم هستیم؟ نه. اگر فقها در مسائل پولی حکمی میدهند روی هوا که نیست؛ بلکه متخذ از مبانیشان است. آنجایی هم که فتاوا متفاوت میشود از تفاوت در مبانی ناشی میشود. مثلاً در مورد رمزارز یکی مال را «ما یرغب الیه الناس» میداند. دیگری مال را «ما یرغب الیه الناس بلحاظ منفعته» میداند. فرد سوم قید «محلّله» را هم به منفعت اضافه میکند و بعد با این تعاریف بررسی میکنند که رمز ارز، مال هست یا نه. در مورد بانک هم شاید کسانی باشند که نسبت به خلق پول نظر دیگری داشته باشند؛ ولی نظر بنده این است که الان پول ما اعتباری است و بنابراین معتبِر آن باید معتبَر داشته باشد و فقط حاکم اسلامی است که چنین صلاحیتی را دارد و البته با قید مصلحت عمومی مردم. این قید خیلی مهم است؛ لذا اگر بگویید بانک مساوی است با خلق پول، میگویم سپردن خلق پول به بخش خصوصی شرعاً صحیح نیست؛ لذا بانک خصوصی هم شرعاً صحیح نیست و ما اشتباه کردیم بانک خصوصی راهاندازی کردیم.
حتی اگر مدیریت بانک با دولت باشد هم بخش خصوصی نمیتواند سهام جزئی داشته باشد؟
برخی افراد پیشفرضشان این است که در هر فعالیتی، خصوصیسازی ترجیح دارد؛ درحالیکه چنین نیست. این ترجیح بیشتر به بخش واقعی اقتصاد مربوط میشود، اما نگاه ما به بخش پولی باید مشابه نگاه به کالای عمومی باشد و ورود بخش خصوصی به این حوزه محل بحث و مناقشه است.
وقتی پرسیده میشود ویژگی کالای عمومی چیست، پاسخ این است که بخش خصوصی با رویکرد انتفاعی خود حاضر به سرمایهگذاری در آن نیست؛ مانند امنیت. بخش خصوصی میپرسد: «آیا میتوانم از تأمین امنیت مرزها سودی کسب کنم؟» پاسخ منفی است و بنابراین تمایلی هم به ورود ندارد. اما اگر شرایط را طوری تغییر دهیم که منفعتی نصیب او شود، ممکن است وارد عمل شود؛ در این حالت معمولاً کاربری آن کالای عمومی را تغییر میدهد و آن را به کالایی خصوصی تبدیل میکند، بهگونهای که مصالح عمومیای که آن کالا بر مبنای آن تعریف شده بود از بین میرود.
ما وقتی از «بازار پول» صحبت میکنیم، باید ببینیم اصلاً تعریف بازار چیست؟ اگر تعریف مکانی ارائه دهیم، بازار جایی است که عرضهکننده و تقاضاکننده با نیت انتفاع وارد میشوند و اگر معاملهای شکل گیرد، قیمت تعیین میشود. حال در بازار پول چه چیزی عرضه میشود که افراد با نیت انتفاع خود معامله کنند؟ آیا چیزی غیر از خودِ پول است؟
ما یک شرکت سهامی عام را بهعنوان بانک ایجاد کردهایم، آن را از شمول قانون تجارت خارج کردهایم و برایش قانون جداگانهای نوشتهایم. این بانک سهامدارانی دارد که به دنبال حداکثرسازی سود خود هستند. اما چه کالا یا خدمتی عرضه میکنند؟ میگویید پول. خب، چقدر میتوانند عرضه کنند؟ نتیجهی چنین ساختاری میشود نمونههایی مانند بانک آینده.
چیزی که آقای دکتر درخشان فرمودند که ما یک بانک بیشتر نداشته باشیم از باب همین مخالفت با خصوصیسازی بانک است. البته من نمیگویم لزوماً یک بانک دولتی باشد؛ از جهت امنیت و دفاع غیرعامل و جلوگیری از اتفاقاتی که برای بانک سپه در جنگ رخ داد. میتوانیم چند بانک دولتی داشته باشیم که هر کدام در بخش خاصی فعالیت کنند مثل کشاورزی. البته وقتی ما این نظریه را طرح میکنیم عدهای میگویند شما فکر کردید بانکهای دولتی خیلی اوضاعشان خوب است؟ در پاسخ باید گفت خلق پول توسط بانک دولتی هم با فرض اینکه بدون رعایت مصالح عمومی جامعه باشد ممنوع است و در این مورد فرقی بین بانک خصوصی و دولتی نیست.
آیا در قانون بانک مرکزی بحث پایهای، فقط همین حق ایجاد اعتبار برای شبکهی بانکی است که در مقدمه و بخش تعاریف قانون آمده؟
نه. بحثهای پایهای دیگری هم وجود دارد. مثلاً در مورد استقلال بانک مرکزی که در ابتدا واضعان قانون خیلی قائل به استقلال بودند و تا جایی هم که توانستند آن را عملیاتی کردند، ولی به استقلال 100درصدی نرسیدند و عملاً الان هم بانک مرکزی در اختیار دولت است. البته بنده قائل به استقلال بانک مرکزی با شرایط فعلی نیستم.
وقتی این قانون در سال 95 به مجلس آمد، آقای دکتر بحرینی بانی یا جزو بانیان اصلی آن بودند. ایشان شخصیت معمم اقتصادخواندهاند اما به نظر میرسد که رابطهشان با حوزه که در پیشانیاش مرکز راهبری اقتصاد مقاومتی بود، در حوالی سال 1400-1399 به بنبست خورد. ما از طرفین این رابطه میشنویم که توقّعاتی نسبت به هم داشتهاند که محقق نشده است. سؤال این است که ریشهی این بنبستها را چه میدانید؟
چون اسم آقای بحرینی را بردید باید بگویم ایشان فرد عالم و منصفی هستند. ایشان در بحثی گفتند که من هم قائل هستم که بانکهای خصوصی، اقتصاد کشور را زمین میزنند. حتی در زمان تحلیف مرحوم آقای رئیسی نطقی در صحن علنی کردند و خطاب به ایشان گفتند: «آقای رئیسی به دولت قبل گفتم گوش نداد به شما هم میگویم مراقب بانکهای خصوصی باشید که شما را زمین نزنند.» من به ایشان گفتم آقای دکتر منظورتان از زمینزدن همین خلق پول است؟ گفتند بله. گفتم پس همنظریم و الان هم که قانون بانک مرکزی دارد نوشته میشود متمرکز بشویم و خلق از هیچ را از این بانکهای خصوصی بگیریم. ایشان گفت این یعنی حذف بانک خصوصی. گفتم اشکال ندارد، حذفش میکنیم. ایشان گفت موافقم ولی یک مشکلی هست که اگر شما (یعنی شورای بانکی حوزوی) برای حل آن اقدام کنید من هم کمک میکنم. مشکل این بود که در سیاستهای کلی اصل 44 بهصراحت آمده است که بانکها میتوانند به بخش خصوصی واگذار شوند. میدانید خودِ اصل 44 قانون اساسی سویهی دولتی کردن را دارد؛ ولی در سیاستهای کلی این اصل سعی شده بخش خصوصی را تقویت کند. در آنجا مواردی از نهادها و مؤسسات آمده که میتوانند به بخش خصوصی واگذار شوند که یکی از آنها بانک است؛ لذا آقای بحرینی میگفت من عقیدهام این است که واگذاری بانک به بخش خصوصی اشتباه بوده؛ ولی مادامی که سیاستهای کلی اینگونه است ما نمیتوانیم بانک خصوصی را حذف کنیم. مسیر حذف این بند از سیاستهای کلی اصل 44 هم فوقالعاده سخت است.
پس اگر استدلال روی واژهی بانک در سیاستهای کلی است این نکته قابلطرح بوده که ما بانک خصوصی را تعطیل نکنیم؛ ولی حق خلق پول را از آن میگیریم.
آنچه بین ما و آقای بحرینی در جلسات حوزوی در مورد بانک خصوصی و خلق پول گذشت نهایتاً رسید به سیاستهای کلی؛ ولی آقای بحرینی با جریانات مختلفی روبهرو بودند اعم از بانکها، بانک مرکزی و دانشگاهیها. ولی از صحبتها و خصوصاً نطق ایشان در مراسم تحلیف برمیآید که ایشان هم با خلق پول بانکهای خصوصی مخالف بودند؛ ولی مانع خودشان را سیاستهای کلی میدیدند.
اما در مورد اینکه بانک خصوصی باشد ولی خلق پول نکند برخی از پژوهشگران اقتصاد اسلامی هم چنین پیشنهادی داشتند و میگویند بانک خصوصی را از بین نمیبریم؛ ولی خلق پول را از آن میگیریم و کارهای دیگری به آن میسپاریم که خب ما منتقد این حرف هستیم؛ چون شبیه این است که به یک واحد صنفی سوهانفروشی بگویید که دیگر سوهان نفروش. او بپرسد پس چهکار کنم؟ شما بگویید پلاستیکهایی را که تا الان سوهان در آن میگذاشتید بفروشید. درعینحال تابلوی سوهانفروشی را هم حفظ کنید! اگر شما بخواهی بانک خصوصی را تقلیل بدهید به یک صندوق و بگویید صرفاً در قبال خدماتی مثل دریافت و پرداخت، کارمزد مختصری بگیر، سهامدارانش به تو میخندند و میگویند این که ارزش وقت تلف کردن ندارد!
آیا ایشان بهعنوان مسئول پیگیری قانون با حضرت آقا نامهنگاری نکردند؟
اگر اشتباه نکنم گفتند که اگر نامه بنویسید من هم امضا میکنم. البته این را هم بگویم که ما متأسفانه برخلاف جریان مقابل در اثرگذاری و مطالبهگری کمکاریم. الان سیاستهای کلی نظام پولی و بانکی در مجمع تشخیص به بحث گذاشته شده است.[3] من مطمئنم که مشاوران و آدمهای بانکهای خصوصی آنجا حضور دارند و میروند تکتک و جمعی با افراد صحبت میکنند و جریانسازی میکنند؛ ولی ما اینطور فعال نیستیم. ضمناً یکی دیگر از اشتباهاتی که نمیدانم چرا پیش آمد، این بود که ابتدا باید سیاستهای کلی تصویب میشد و سپس بر اساس آن، قانون جدید نوشته میشد؛ ولی اصلاح قانون در مجمع به بعد از تصویب و ابلاغ سیاستها موکول نشد که این هم جای بحث دارد. خلاصه، پیشبرد این قانون فقط با آقای بحرینی نبود. کارشناسان مرکز پژوهشها مثل آقایان دولتآبادی، روحانی، خسروی و شهبازی هم یک لایهی عقبتر بودند. خود بانکها نیز جلساتی با اندیشمندان اقتصادی پولی بانکی داشتند و افرادی از دانشگاهها مثل دانشگاه امام صادق علیهالسلام هم فعال بودند. یکی از سختیهای کار آقای بحرینی این بود که با طیفهای مختلف مینشست و گوش میداد. ما با ایشان حدود 15 جلسه داشتیم و سعی دو طرف در جلسات بر این بود که تعامل حداکثری باشد؛ ولی آن چیزی که در نهایت اتفاق افتاد، تحول در حد سطح 3 نبود.
شورای نگهبان در قبال خلق پول موضعی نگرفت؟
شورای نگهبان نظریه پردازی نمی کند؛ بلکه روشش عدم مغایرت است. در این قانون هم به صراحت بیان نشده است که خلق پول می شود، از طرفی توجه به لوازم قانون هم در حیطه ی تکلیفی شورا نیست.
آیا میتوان گفت با تغییر ریل فناوری و استفاده از فناوریهای جدید مثل پول دیجیتال بانک مرکزی که در دنیا هم رایج شده، بسیاری از این اصلاحات قابلاعمال است و نیاز به این جنگهای لفظی و حتی اندیشهای نباشد؟
اگر منظورتان توکنیزه کردن پول ملی باشد که با رمزینه کردن پول ملی، مالک هر واحد آن، فرایند انتقال و حجم پول مشخص و شفاف میشود، این فوقالعاده است و در عملیاتیسازی عقود شرعی بسیار مؤثر است؛ اما بانک مرکزی الان فقط 10 همت را میخواهد در این قالب اجرا کند و با این مقدار چیزی درست نمیشود.
بهعنوان راهکاری نگاه کنیم که در بلندمدت، میتوان آن را توسعه داد.
ما اول باید هدفمان را مشخص کنیم و نظریهی پشتیبان و قانونش را تصویب کنیم و بعد اشکالی ندارد دورهی گذار مرحلهبندیشده ولو دهساله برایش طراحی کنیم. در واقع باید ابتدا قله را مشخص کنیم و بعد بگوییم از این جا تا قله را در 5 مرحله طی میکنیم. شبیه همین تصمیمی که برای حذف 4 صفر پول ملی در کمیسیون اقتصادی مجلس اتخاذ شد و بانک مرکزی را مکلف کردند که طی 5 سال با مرحلهبندی مشخص این کار را انجام دهد. وگرنه اگر دورهی گذاری تعریف کنیم که قلهاش و مقصد نهاییاش مشخص نباشد، من این را بیراهه میبینم.
پاینویس
[1]. مطابق آییننامهی داخلی مجلس، اگر طرح یا لایحهای در طول دورهی یک مجلس به تصویب نهایی نرسد (مثلاً کلیاتش تصویب شود؛ اما تصویب مواد آن نهایی نشود) ادامهی تصویب مواد آن به مجلس بعدی منتقل نمیشود؛ بلکه مصوبات مجلس بعدی در مورد آن طرح «کان لمیکن» محسوب میشود. برای نمونه در مجلس دهم نیز کلیات طرحی با عنوان «بانکداری جمهوری اسلامی ایران» در تاریخ 26 آذرماه 1398 به تصویب مجلس شورای اسلامی رسیده بود؛ ولی به دلیل اتمام دورهی دهم مجلس و عدم تصویب مواد این قانون، مصوبهی کلیات هم کان لمیکن محسوب شد.
[2]. قانون پولی و بانکی کشور مصوب تیرماه ۱۳۵۱
[3]. بررسی پیشنویس «سیاستهای کلی نظام پولی و بانکی کشور» مورخ 17 دی 1404 در دستور کار مجمع تشخیص مصلحت نظام قرار گرفت. https://maslahat.ir/fa/news/6400/