پارادوکس آزادی
وحید عابدینی پاسخ میدهد: چرا پول خصوصی همان آفات پول دولتی را بازتولید میکند؟

چکیده
این یادداشت با نقد دیدگاه فون هایک، اثبات میکند که پول خصوصی نهتنها درمان تورم نیست، بلکه به دلیل ماهیت رقابت انحصاری و انگیزهی حداکثرسازی سود، همان آفات پول دولتی را بازتولید میکند. بر اساس مدلهای ناسازگاری زمانی، ناشر خصوصی به محض کسب مقبولیت، انگیزهای استراتژیک برای فریب بازار و تصاحب حق آقایی پیدا میکند. شواهد تاریخی «بانکداری آزاد» و تجربهی مدرن «استیبلکوینها»[1] نشان میدهند که در لحظات بحرانی، انگیزهی غارت جایگزین حفظ اعتبار شده و منجر به فروپاشی ارزش پول میشود. در نهایت، تورم در نظام خصوصی نه یک خطا، بلکه نتیجهی منطقی تضاد منافع میان ناشر پول و عموم مردم است.
مقدمه: سودای پایان تورم با خصوصیسازی
فردریش فون هایک در اثر کلاسیک خود، «خصوصیسازی پول»، ریشهی تمام مصائب پولی مدرن، بهویژه رکود تورمی و چرخههای تجاری مخرب را در انحصار دولتی بر نشر پول میجوید. از نظر او، تورم نه یک ضرورت اقتصادی، بلکه نتیجهب سوءاستفاده سیاستمداران از ابزار چاپ پول برای تأمین مخارج دولتی یا ایجاد رونقهای کوتاهمدت و مصنوعی است. هایک معتقد است اگر بازار پول به روی رقابت بخش خصوصی گشوده شود، مکانیسم «سود و زیان» جایگزین مصلحتسنجیهای سیاسی خواهد شد. او ادعا میکند در یک بازار آزاد که نرخها شناور است، «پول خوب، پول بد را از میدان به در میکند»؛ چراکه ناشر خصوصی برای بقا، ناچار به حفظ ثبات ارزش پول خود است تا اعتماد مشتری را از دست ندهد.
اما این نگاه خوشبینانه، از چند جنبهی بنیادین با واقعیتهای «ماهیت پولی» و «ساختار بازار» در تضاد است. به هر دو ادعای اصلی هایک ــ یعنی وابستگی بقای پول خصوصی به اعتماد مشتری و حذف تورم توسط مکانیسم بازار ــ خدشههای جدی وارد است. در این یادداشت نشان خواهیم داد که پول خصوصی نهتنها درمان تورم نیست، بلکه به دلیل ماهیت انحصاری و انگیزههای ذاتی برای حداکثرسازی سود، همان آفات پول دولتی را در ابعادی حتی خطرناکتر بازتولید میکند.
پول بهمثابهی پدیدهی اجتماعی و سلسلهمراتب اعتبار
نخستین خطای نظری در ایدهی خصوصیسازی پول، تلقی پول بهمثابهی یک «کالای خصوصی» (مانند گندم یا فولاد) است. پول صرفاً یک ابزار مبادله نیست، بلکه یک سند بدهی و یک نهاد اجتماعی است که ارزش آن در شبکهی روابط اقتصادی معنا مییابد. در هر نظام پولی، نوعی سلسلهمراتب اعتباری شکل میگیرد. در دنیای مدنظر هایک، تمامی پولهای خصوصی در یک سطح قرار نمیگیرند. هر پولِ بانکی که شبکه گستردهتری از پذیرندگان، شعب و خدمات را دارد، به طور طبیعی «مقبولیت» بیشتری مییابد.
این مقبولیت، ناشر پول را از فضای رقابت کامل خارج کرده و به سمت رقابت انحصاری سوق میدهد. وقتی یک پول خصوصی فراگیر میشود، «هزینهی تغییر دادن» برای مردم بالا میرود. در نتیجه، ادعای هایک مبنی بر تنبیه فوری ناشر تورمزا توسط مردم، با واقعیت هزینههای مبادلاتی در تضاد است. ناشر پول در این بازار دارای «قدرت انحصاری» است و میتواند بدون از دست دادن تمام مشتریان خود، نرخ برابری و ارزش پول را دستکاری کند.
ناسازگاری زمانی؛ انگیزهی ذاتی برای فریب بازار
یکی از کلیدیترین مباحث در تحلیل سیاستهای پولی، پدیدهی «ناسازگاری زمانی»[2] است. این مدل به ما میگوید که حتی اگر یک سیاستگذار پولی (دولت یا بانک خصوصی) متعهد به تورم صفر باشد، پس از اینکه مردم انتظارات خود را بر اساس آن وعده تنظیم کردند، ناشر پول انگیزهای قوی برای ایجاد «تورم غیرمنتظره» پیدا میکند.
چرا ناشر خصوصی باید فریب دهد؟ چون در کوتاهمدت، ایجاد تورم غیرمنتظره باعث افزایش کلان «حق آقایی»[3] میشود. ناشر خصوصی یک بنگاه اقتصادی با هدف حداکثرسازی سود است. او بین «فایدهی تورم غیرمنتظره» (چاپ پول بیشتر و جذب ثروت واقعی از جامعه) و «هزینهی کاهش شهرت در آینده» دست به انتخاب میزند. اگر فرصتهای سودآوری آنی بزرگ باشد، ناشر پول «اعتبار» خود را فدا میکند. محبوبیت پول خصوصی، در اینجا نه یک عامل بازدارنده، بلکه یک فرصت برای ناشر پول است تا از اعتماد انباشتهشده برای یک رانتجویی کلان استفاده کند.
میزان تورم ایجادشده توسط یک ناشر پول خصوصی تابعی از مطلوبیت پول، هزینهی خروج از شبکهی آن و عطش ناشر پول برای سود است. سود ناشر برابر است با درآمد حاصل از چاپ پول منهای هزینهی کاهش شهرت:
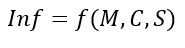 که در آن:
M[4]: مطلوبیت و ضرورت استفاده از آن پول در معاملات روزمره که اثر مثبت دارد
C[5]: هزینهی خروج از شبکهی آن پول و تبدیل آن به پولی دیگر که اثر منفی دارد
S[6]: عطش ناشر برای کسب سود که اثر مثبت دارد
در یک بازار رقابت انحصاری، ناشر خصوصی تا جایی به چاپ پول ادامه میدهد که درآمد نهایی حاصل از حق آقایی برابر با هزینه نهایی از دست دادن نرخ ناچیزی از مشتریان شود. از آنجا که تقاضا برای پولِ یک بانک محبوب «کششناپذیر» است، ناشر پول آگاهانه سطحی از تورم را به جامعه تحمیل میکند تا سود سهامداران خود را حداکثر کند. این دقیقاً همان آفتی است که هایک تصور میکرد فقط مخصوص سیاستمداران است؛ درحالیکه بانکدار خصوصی نیز همان انگیزه را برای دستاندازی به قدرت خرید مردم دارد.
اعتبار، شهرت و انگیزهی «غارت»
اعتبار پولی به «افق زمانی» ناشر پول بستگی دارد. شهرت تنها زمانی مانع تورم میشود که ناشر پول بازی را «بینهایت» ببیند. اما در دنیای واقعی تجارت، بخش خصوصی با ریسکهای ورشکستگی، ادغام و تغییرات تکنولوژیک روبهروست.
اگر یک بانک خصوصی احساس کند که در رقابت در حال شکست خوردن است، افق زمانی او از بینهایت به «محدود» تغییر میکند. در این لحظه، استراتژی «غارت» فعال میشود. بانک با علم به اینکه در آینده اعتباری نخواهد داشت، در کوتاهترین زمان ممکن بیشترین حجم پول بدون پشتوانه را منتشر میکند تا داراییهای واقعی جامعه را جذب کند و سپس ورشکستگی خود را اعلام نماید. این پدیده ثابت میکند که رقابت، در لحظات بحرانی، بهجای تضمین کیفیت، منجر به تخریب نظاممند اعتبار میشود.
درسهای تاریخی دوران بانکداری آزاد (۱۸۳۷-۱۸۶۳)
تجربهی تاریخی آمریکا در قرن نوزدهم، بطلان فرضیهی خودتنظیمی پول خصوصی را نشان میدهد. در این دوران که هیچ بانک مرکزی وجود نداشت، پدیدهی «بانکداری وحشی» ظهور کرد. بانکها در مناطق دورافتاده و دستنیافتنی تأسیس میشدند تا دسترسی مردم برای نقد کردن اسکناسها محدود شود. آنها پول چاپ میکردند و پیش از آنکه بازار بتواند آنها را تنبیه کند، ناپدید میشدند.
«عدم تقارن اطلاعاتی» باعث میشد مردم عادی نتوانند ترازنامهی واقعی بانکها را تشخیص دهند. هزینهی نظارت بر ترازنامه دهها بانک خصوصی چنان بالاست که ناشر پول میتواند مدتها بهطور مخفیانه تورم ایجاد کند. این دوران نشان داد که بدون یک قانونگذار واحد، پول خصوصی بهجای ثبات، «هرجومرج قیمتی» و بیثباتی ساختاری ایجاد میکند.
استیبلکوینها؛ تحقق مدرن پول خصوصی هایکی
در دههی اخیر، ظهور «استیبلکوینها» (مانند تتر یا لونا) در دنیای رمزداراییها دقیقاً همان مدلی را پیاده کردند که هایک در رؤیای خود داشت. اما این ارزها نیز همان مسیر انحرافی را طی کردند. صادرکنندگان استیبلکوینها با صدور توکنهای جدید بدون شفافیت در پشتوانهها، نوعی «تورم پنهان» ایجاد کردند. در پروژهی لونا ـ ترا، وقتی افق زمانی صادرکنندگان محدود شد، آنها با چاپ نجومی توکنها سعی کردند آخرین بقایای ارزش شبکه را تخلیه کنند. سود حاصل از این فرآیند مستقیماً به جیب مالکان شرکت رفت، درحالیکه هزینهی فروپاشی بر دوش مردمی افتاد که به «ثبات پول خصوصی» اعتماد کرده بودند.
شکست مکانیسم «پول خوب، پول بد»
چرا بازار خودبهخود تورم را در پول خصوصی حذف نمیکند؟
- اثرات شبکهای: پول یک کالای شبکهای است. ارزش آن به تعداد افرادی است که از آن استفاده میکنند. این امر باعث میشود مردم حتی یک «پول بد» را به دلیل فراگیریاش به یک «پول خوب» اما کمیاب ترجیح دهند.
- صلبیت قراردادها: تغییر واحد پولی در قراردادهای بلندمدت (مانند وامهای مسکن) بسیار پرهزینه است. این صلبیت به ناشر پول اجازه میدهد تا از این «حبس مشتری» برای ایجاد تورم سوءاستفاده کند.
- پول بهمثابهی کالای عمومی: پول یک کالای عمومی است. وقتی یک بانک خصوصی با نشر بیش از حد پول باعث بحران میشود، هزینهی آن را کل جامعه میپردازد، اما سود آن را فقط بانک میبرد (Externality). ناشر پول خصوصی این هزینههای اجتماعی را در محاسبات خود لحاظ نمیکند.
نتیجهگیری نهایی
ایدهی هایک مبنی بر اینکه «رقابت، ناشر پول را به صداقت وا میدارد»، برداشتی سادهانگارانه از ماهیت پیچیدهی پول است. با تحلیل مدلهای ناسازگاری زمانی و رقابت انحصاری، میتوان گفت پول به دلیل ماهیت شبکهای و اعتباریاش، همواره به سمت انحصار و تورم (هرچند با رشد پایین) میل میکند. ناشر پول خصوصی، بسته به میزان مقبولیت پولش، دقیقاً همان رفتار تورمزای دولت را تکرار میکند، زیرا انگیزهی «حداکثرسازی حق آقایی» در بخش خصوصی حتی میتواند قدرتمندتر از بخش دولتی باشد (به دلیل نبود نظارتهای دموکراتیک). تورم در نظام پول خصوصی، نه یک خطای گذرا، بلکه یک استراتژی عقلانی برای تصاحب ثروت عمومی است. خصوصیسازی پول تنها ارباب را عوض میکند، اما مالیات پنهان ناشی از تورم را پابرجا نگاه میدارد. راهحل ثبات اقتصادی، نه در واگذاری بیقیدوشرط نشر پول به بازار، بلکه در طراحی نهادهای پولی مستقل از نظام سیاسی و پاسخگویی است که انگیزههای حق آقایی را در هر دو بخش عمومی و خصوصی مهار کنند.
پاینویس
[1]. رمزدارایی باثبات
[2]. Time Inconsistency
[3]. Seigniorage
[4]. Marginal Utility
[5]. Cost of Exit
[6]. Seigniorage Profit