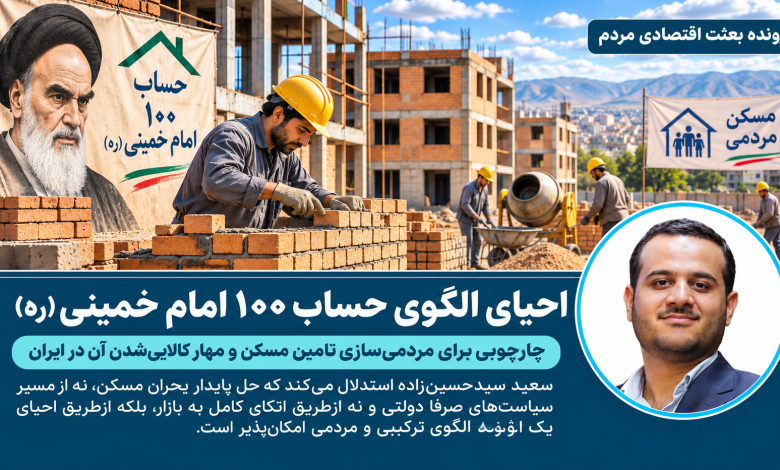
احیای الگوی حساب ۱۰۰ امام خمینی (ره)
سعید سیدحسینزاده استدلال میکند که حل پایدار بحران مسکن، نه از مسیر سیاستهای صرفا دولتی و نه ازطریق اتکای کامل به بازار، بلکه ازطریق احیای یک الگوی ترکیبی و مردمی امکانپذیر است.

چگونه میتوان با احیای الگوی حساب ۱۰۰ امام خمینی(ره) و تلفیق سه راهبرد «تامین مالی مردمی»، «زمین صفر» و «ساخت اجتماعمحور»، نظام تامین مسکن را از سلطه منطق سوداگری و کالاییشدن خارج کرد و دسترسی پایدار اقشار کمدرآمد و متوسط به مسکن مناسب را فراهم ساخت؟
سعید سیدحسینزاده، عضو هیئت علمی گروه اقتصاد دانشگاه فردوسی مشهد، با بازخوانی پیام تاریخی امام خمینی (ره) در فروردین ۱۳۵۸ درباره تاسیس حساب ۱۰۰، نشان میدهد که از همان آغاز انقلاب، الگویی سهوجهی و منسجم برای حل مسئله مسکن در ایران طراحی شده بود؛ الگویی که بر «تامین مالی مردمی»، «حذف قیمت زمین ازطریق راهبرد زمین صفر» و «ساخت اجتماعمحور» استوار بود و مسکن را نه یک کالای سرمایهای، بلکه یک حق اجتماعی تلقی میکرد. تحلیل تحولات چهار دهه اخیر نشان میدهد که فاصلهگرفتن از این الگو، به کالاییشدن زمین و مسکن، غلبه رفتارهای سوداگرانه، افزایش سهم زمین در قیمت نهایی و درنهایت حذف بخش بزرگی از اقشار کمدرآمد و متوسط از بازار مسکن انجامیده است. در این چارچوب، یادداشت استدلال میکند که حل پایدار بحران مسکن، نه از مسیر سیاستهای صرفا دولتی و نه ازطریق اتکای کامل به بازار، بلکه ازطریق احیای یک الگوی ترکیبی و مردمی امکانپذیر است. این الگو با تاکید بر واگذاری «حق بهرهبرداری» بهجای «مالکیت زمین»، توسعه ابزارهای مالی غیرتورمی مبتنیبر مشارکت اجتماعی و تقویت تعاونیها و ساخت اجتماعمحور میتواند ضمن کاهش هزینه مسکن، زمینه مهار سوداگری و بازگشت مسکن به کارکرد مصرفی خود را فراهم سازد. همچنین، استقرار الزامات اجرایی شامل نهاد راهبر یکپارچه، شفافیت اطلاعاتی، اصلاح نظام مالی شهری و تنظیمگری هوشمند، شرط تحققپذیری این چارچوب در شرایط امروز اقتصاد ایران است.
پیام تاریخی امام خمینی (ره)؛ الگوی سهوجهی مردمیسازی مسکن
در ۲۱ فروردین ۱۳۵۸، تنها دو ماه از پیروزی انقلاب اسلامی میگذشت که حضرت امام خمینی (ره) در پیامی تاریخی، ملت ایران را به بسیج برای مبارزه با فقر و محرومیت فراخواندند. ایشان با اشاره به اینکه «در رژیم منفور پهلوی مسئله مسکن یکی از مصیبتبارترین مشکلات اجتماعی مردم ما بود و این میراث شوم برای ملت ما باقی مانده»، تاکید کردند که «نظام اسلامی چنین ظلم و تبعیضی را تحمل نخواهد کرد» و «همه محرومان باید خانه داشته باشند و هیچ کسی در هیچ گوشه مملکت نباید از داشتن خانه محروم باشد». آنچه این پیام را متمایز میکند، نگاه جامع ایشان به مسئله مسکن و نقشآفرینی هماهنگ سه ضلع مردم، دولت و نهادهای انقلابی است.امام خمینی (ره) برای تحقق این هدف، سه گام اساسی برداشتند که میتوان آن را الگویی کامل برای مردمیسازی اقتصاد در نظر گرفت:
۱. تامین مالی مردمی: حساب ۱۰۰
ایشان با افتتاح حساب شماره ۱۰۰ در تمام شعب بانک ملی، از همه کسانی که توانایی داشتند دعوت کردند برای کمک به خانهسازی محرومان به این حساب پول واریز کنند. این اقدام، یک صندوق مالی مردمی ایجاد کرد که خارج از ساختارهای بانکی مرسوم، به تامین منابع برای تولید مسکن محرومان میپرداخت.
۲. تامین زمین بدون دریافت هزینه: راهبرد زمین صفر
امام (ره) بر حل مشکل زمین تاکید کردند و فرمودند: «مشکل زمین باید حل شود و همه بندگان خدا باید از این موهبت الهی استفاده کنند… در این طرح به هیچ وجه پولی در برابر خرید زمین پرداخت نشود». این تأکید، راهبرد «زمین صفر» را مطرح میکرد که براساس آن، زمین بهعنوان مهمترین نهاده تولید مسکن، بدون دریافت هزینه در اختیار طرح قرار میگرفت. ایشان از بنیاد مستضعفین و همه کسانی که زمینهای وسیع در اختیار داشتند خواستند که زمینها را در مناطق مرغوب قابل سکونت در اختیار این طرح بگذارند و از اموال مصادرهشده خاندان پهلوی در این راه استفاده شود.
۳. ساخت مسکن با مشارکت مردمی و تخصصی
ایشان بر تشکیل گروههای جهادی متخصص تاکید داشتند: «در هر محل از بین افراد صالح و مورد اعتماد، گروهی حداقل مرکب از سه نفر از مهندسان و کارشناسان شهرسازی و خانهسازی و یک نفر روحانی و یک نماینده دولت انتخاب شوند تا با صرفهجویی و دقت کامل خانههای ارزان قیمتی بسازند و در اختیار محرومان قرار دهند». همچنین از مردم خواستند که در تامین مصالح ساختمانی و نیروی کار مشارکت کنند و وظیفه دولت را تامین آب، برق، آسفالت، مدرسه و درمانگاه و دیگر نیازمندیهای عمومی دانستند.
تحلیل اقتصادی پیام امام (ره)؛ چرا مسکن نقطه شروع است؟
1.کاهش هزینه مسکن؛ نقطه آغاز ریشهکن کردن فقر
امام خمینی (ره) در پیام خود به این نکته کلیدی اشاره کردند که: «قشر عظیمی از مستضعفان جامعه هم بهکلی از داشتن خانه محروم بودند… چهبسا قسمت مهمی از درآمد ناچیزشان را بایستی برای اجاره آن بپردازند.» در ادبیات سیاستگذاری مسکن، دو شاخص مهم وجود دارد:
۱. شاخص هزینه دسترسی به مسکن (Housing Affordability Index)
این شاخص نسبت قیمت متوسط یک واحد مسکونی به درآمد سالانه خانوار است.
در کشورهای توسعهیافته، این شاخص معمولا حدود ۴ تا ۶ است (یعنی یک خانوار با ۴ تا ۶ سال درآمد کامل میتواند خانه بخرد). اما در ایران این رقم براساس گزارش وزارت راه و شهرسازی در زمستان ۱۴۰۲، در کلانشهر تهران حدود ۱۸.۶ و در میانگین کشور حدود ۱۲ تا ۱۴ برآورد شده است.
۲. سهم هزینه مسکن در سبد هزینه خانوار (Housing Expenditure Share)
در کشورهای توسعهیافته این شاخص حدود ۲۰ درصد است (براساس دادههای OECD در سال ۲۰۲۴). اما در ایران طبق نتایج طرح هزینه و درآمد خانوار مرکز آمار ایران (۱۴۰۲): میانگین کشور: ۳۹ درصد، کلانشهر تهران: ۵۲ درصد و دهک اول درآمدی در تهران: بیش از ۶۸ درصد است. این یعنی بیش از نیمی از درآمد خانوارهای شهری (بهویژه مستاجران) صرف اجاره یا تامین مسکن میشود؛ معادل آماری که امام (ره) در دهه ۶۰ بهصورت شهودی هشدار داده بودند.بنابراین همچنان تامین مسکن ارزان برای دهکهای پایین، نخستین و موثرترین گام در کاهش هزینههای اساسی خانوار و ریشهکنکردن فقر باقی مانده است.
۲. تحریک تولید و عرضه مسکن بهجای تحریک تقاضا
در طول ۴ دهه گذشته، رشد تعداد خانوارها در ایران همواره بیش از رشد تعداد واحدهای مسکونی بوده است. براساس آخرین سرشماری (سال ۱۳۹۵)، ۲۴.۲ میلیون خانوار در کشور وجود داشت درحالیکه ۲۲.۸ میلیون واحد مسکونی دارای سکنه ثبت شده بود. برآوردهای تازهتر مرکز پژوهشهای مجلس (۱۴۰۳) نشان میدهند که تا انتهای ۱۴۰۲، این اختلاف به حدود ۲.۲ میلیون واحد کسری مسکن رسیده است. ازسویدیگر، نسبت خانههای خالی افزایش یافته است؛ براساس اطلاعات سرشماری ۱۳۹۵ تعداد خانههای خالی ۲.۶ میلیون بود و برمبنای پایش سامانه املاک و اسکان وزارت راه در ۱۴۰۲ بین ۲.۷ تا ۳ میلیون واحد تخمین زده میشود. یعنی خانههایی که عمدتا در طبقات قیمتی بالا قرار دارند و در دسترس اقشار متوسط و ضعیف نیستند. این وضعیت باعث شده مسکن از کالای مصرفی با دوام به کالای سرمایهای و ضدتورمی تبدیل شود. بنابراین راهبرد درست، تحریک تولید و عرضه مسکن از مسیرهایی مانند: کاهش هزینههای زمین و صدور پروانه ساخت، اعطای تسهیلات ساخت با دوره بازپرداخت بلندمدت، یارانه سود به تولیدکننده، حمایت از پروژههای مسکن اجتماعی،است، نه سیاستهای صرفا تقاضامحور مانند افزایش وام خرید.
طبق گزارش اقتصادی بانک مرکزی در سال ۱۴۰۲، هر بار که سقف وام خرید مسکن افزایش یافته، در کمتر از شش ماه میانگین قیمت مسکن نیز به همان نسبت افزایش یافته است (مثلا رشد ۴۰ درصد تسهیلات در سال ۱۴۰۱ با رشد ۴۱ درصدی قیمت همراه بوده است). این نشان میدهد تحریک تقاضا بدون اصلاح سمت عرضه، تنها موجب تورم بیشتر در بخش مسکن میشود. ازسویدیگر بخش مسکن ضریب اشتغالزایی بسیار بالایی دارد: هر ۱۰۰ مترمربع ساختوساز بهطور میانگین ۱.۵ شغل مستقیم و ۳ شغل غیرمستقیم ایجاد میکند، بنابراین سیاست ساخت مسکن علاوه بر کاهش هزینه مسکن، سیاست اشتغالزایی نیز محسوب می شود.
۳. نقش کلیدی زمین و راهبرد «زمین صفر»
زمین بهدلیل ویژگیهای منحصربهفرد خود -ازجمله غیرقابل تولید بودن، غیرمنقول بودن، ناهمگنی مکانی و فقدان جانشین کامل- مهمترین نهاده تولید مسکن است. براساس گزارشهای وزارت راه و شهرسازی و مرکز پژوهشهای مجلس در سالهای ۱۴۰۲ و ۱۴۰۳، سهم زمین از قیمت تمامشده مسکن در تهران معمولا بین ۵۵ تا ۷۰ درصد و در بسیاری از کلانشهرها بین ۴۰ تا ۶۰ درصد برآورد میشود. این نسبت بالا نشان میدهد که بدون حل مسأله زمین، کاهش هزینه ساخت بهتنهایی نمیتواند به تأمین مسکن ارزانقیمت منجر شود.
تاکید امام خمینی (ره) بر «پرداختنشدن هیچ پولی دربرابر خرید زمین» را میتوان بهمنزله طرح یک راهبرد پیشرو در سیاستگذاری مسکن دانست؛ راهبردی که امروز در ادبیات اقتصادی با عنوان حذف هزینه تملک زمین از قیمت تمامشده مسکن مصرفی یا «زمین صفر» شناخته میشود. در این الگو، دولت زمین را نمیفروشد، بلکه آن را در قالب حق بهرهبرداری بلندمدت مانند اجاره ۹۹ ساله در اختیار خانوارها یا تعاونیها قرار میدهد. براساس برآورد مرکز پژوهشهای مجلس (۱۴۰۳)، حذف قیمت زمین از پروژههای حمایتی میتواند بسته به موقعیت مکانی، حدود ۳۰ تا ۵۰ درصد از بهای تمامشده مسکن را کاهش دهد.
علاوهبراین، تجربههای جهانی نیز نشان میدهد که کنترل زمین، شرط موفقیت سیاست مسکن است. UN-Habitat و OECD در گزارشهای ۲۰۲۳ و ۲۰۲۴ تاکید کردهاند که در شهرهایی که دولت مالکیت یا مدیریت فعال زمین را حفظ کرده و از ابزارهایی مانند واگذاری حق بهرهبرداری بلندمدت، Community Land Trust و Leasehold Housing استفاده کرده است، امکان کنترل قیمت و توسعه مسکن استطاعتپذیر بیشتر بوده است. برای نمونه، براساس گزارش سالانه HDB سنگاپور 2023- 2024، بیش از ۷۵ درصد جمعیت سنگاپور در مسکن عمومی سکونت دارند؛ الگویی که برپایه مالکیت گسترده دولت بر زمین و واگذاری کنترلشده آن شکل گرفته است. بنابراین، تخصیص بهینه زمین توسط دولت، جلوگیری از سوداگری و احتکار و جایگزینی فروش زمین با واگذاری حق بهرهبرداری بلندمدت، از مهمترین الزامات تولید و تأمین مسکن مناسب برای همه خانوارها بهشمار میرود.
سیر انحراف از گفتمان امام (ره)؛ چگونه مسکن کالایی شد؟
تحلیل تجربه چهار دهه اخیر نشان میدهد که فاصلهگرفتن تدریجی از دیدگاه امام خمینی (ره) درباره «مسکن بهعنوان نیاز اولیه» ناشی از مجموعهای از تحولات نهادی، مالی و ساختاری بوده است. بخش مسکن از دهه ۱۳۷۰ به بعد، در مسیر تبدیلشدن به کالای سرمایهای حرکت کرده و در سالهای اخیر نیز شدت این روند افزایش یافته است. طبق دادههای بانک مرکزی (گزارش سالانه ۱۴۰۲)، سهم معاملات سرمایهای مسکن در کلانشهر تهران طی دو دهه گذشته از حدود ۳۵ درصد به بیش از ۶۰ درصد رسیده است؛ که نشانهای از غلبه رفتار سرمایهای بر رفتار مصرفی است.
۱. تغییر نگاه به دولت؛ از نهاد تنظیمگر به بازیگر اقتصادی
در دهههای پس از انقلاب، ساختار مالی دولت و سیاستگذاری شهری بهتدریج از «تامینکننده و تنظیمگر زمین و مسکن» بهسمت «بازیگر اقتصادی و مالک دارایی» حرکت کرد. این روند باعث شد در بسیاری از دورهها، زمین و داراییهای دولتی بهعنوان منابع درآمدی دیده شوند، نه ابزار سیاستگذاری مسکن. طبق گزارش مرکز پژوهشهای مجلس (۱۴۰۲)، در فاصله سالهای ۱۳۷۰ تا ۱۳۹۰ سهم واگذاری زمین دولتی به نیازمندان بهشدت کاهش یافت و الگوی غالب، مشارکت دولت با بخش خصوصی و فروش یا تهاتر زمین شد؛ اقدامی که عملا قیمت زمین را با سازوکار بازار گره زد و هزینه تولید مسکن اجتماعی را افزایش داد.
۲. قطع کمک دولت به شهرداریها و آغاز تراکمفروشی
پس از کاهش کمکهای بودجهای دولت به شهرداریها در دهه ۱۳۷۰، شهرداریها برای تامین هزینه خدمات شهری به فروش تراکم ساختمانی روی آوردند. گزارش سازمان شهرداریها و دهیاریها (۱۴۰۱) نشان میدهد که در بسیاری از کلانشهرها، ۳۰ تا ۵۰ درصد درآمد پایدار شهرداریها از محل «عوارض ساختوساز و فروش تراکم» حاصل شده است. این وضعیت دو پیامد جدی داشت: افزایش انگیزه ساختوساز سودآور بهجای ساخت مسکن استطاعتپذیر و افزایش قیمت زمین در مناطق دارای امکان تراکم بیشتر. این روند، زمین و مسکن را به یکی از اصلیترین منابع درآمد شهری تبدیل کرد و نقش آنها را از «کالای مصرفی» به «دارایی سرمایهای» تغییر داد.
۳. غلبه رویکرد بازاری در نهادهای عمومی غیردولتی
بخشی از نهادهای عمومی (نظیر سازمان های موقوفاتی و…) دارای داراییهای گسترده زمین و املاک هستند و طی دهههای اخیر، بخش عمده درآمد آنها از افزایش ارزش زمین تامین شده است. براساس بررسیهای مرکز آمار ایران (۱۴۰۲)، رشد متوسط سالانه قیمت زمین شهری در بازه ۱۳۹۰ تا ۱۴۰۲ حدود ۴ برابر رشد شاخص عمومی قیمتها بوده است. این رشد شدید، انگیزه مدیریت دارایی مبتنیبر «نگهداری و انتظار افزایش قیمت» را تقویت کرده است.
ترویج این نگاه میان نهادهای شهری و عمومی، منجر به تقویت نگاه «زمین بهعنوان دارایی سرمایهای» و نه ابزار تامین مسکن مصرفی شده است.
۴. انحراف در سیاستهای واگذاری زمین
در سالهای نخست پس از انقلاب، زمین در بسیاری مناطق بدون آمادهسازی کافی (زیرساخت، خدمات، معابر) در اختیار اقشار کمدرآمد قرار گرفت. طبق پژوهشهای دانشگاه تهران (۱۴۰۰) درباره علل ناکامی برخی سیاستهای زمینمحور دهه ۱۳۶۰، حدود ۳۵ تا ۴۵ درصد از زمینهای واگذار شده در برخی شهرها بهدلیل فقدان توان مالی خانوارها برای ساخت، درنهایت به بازار ثانویه منتقل شده و توسط خریداران سرمایهای تملک شده است. در دهههای بعد، سیاستگذار بهجای واگذاری مستقیم زمین، بیشتر آن را به تعاونیها یا انبوهسازان اختصاص داد. اما طبق گزارش دیوان محاسبات کشور (۱۴۰۲)، در بخش قابل توجهی از پروژههای مشارکتی: زمین دولتی ارزان دریافت شد، پروژه با تسهیلات بانکی تکمیل شد، اما واحدهای ساختهشده به قیمت بازار آزاد فروخته شد. این فرآیند عملا فاصله زیادی با هدف «مسکن برای گروههای کمدرآمد» پیدا کرد.
۵. انحراف تسهیلات انبوهسازی
در اوایل دهه ۱۳۸۰، سهم ساختوسازهای انبوهسازی به حدود ۴۰ درصد رسید (گزارش وزارت مسکن، ۱۳۸۲). اما بخشی از انبوهسازان، طبق همان گزارشها و اظهار خود صنف، بهجای استفاده از تسهیلات برای تکمیل پروژه، از آن برای خرید زمینهای دیگر استفاده کردند؛ زیرا: نرخ رشد قیمت زمین در فاصله ۱۳۸۰ تا ۱۳۸۴ بهطور میانگین ۳ تا ۴ برابر نرخ سود ساختوساز بوده است (بانک مرکزی). بهعبارت اقتصادی، بازدهی سرمایهگذاری در زمین از بازدهی ساختوساز بیشتر شد و همین امر موجب انحراف منابع حمایتی شد.
۶. کالاییشدن زمین و مسکن
برآیند تحولات فوق، تبدیل تدریجی مسکن به کالایی سرمایهای بود. طبق دادههای مرکز آمار ایران (۱۴۰۲)، سهم خانوارهای فاقد مسکن ملکی در دهکهای کمدرآمد از ۴۳ درصد در سال ۱۳۸۵ به ۶۰ درصد در سال ۱۴۰۲ رسیده است. در تهران، بر اساس گزارش همان سال، بیش از ۷۲ درصد دهک اول و دوم مستاجر هستند. در نظریه اقتصاد شهری، «تقاضا» همواره معادل «نیاز» نیست، بلکه تقاضای مؤثر است؛ یعنی فقط کسانی که توان مالی دارند، میتوانند تقاضای بازار را شکل دهند. بههمیندلیل، در شرایطی که قیمت زمین و مسکن بر اساس رفتار سرمایهای تعیین میشود، اقشار کمدرآمد و بخشی از طبقه متوسط از بازار حذف شده و مالکیت مسکن بهسمت گروههای دارای دارایی و سرمایه بیشتر متمایل میشود. این فرآیند در بسیاری از شهرهای جهان رخ داده است، اما شدت آن در ایران بهدلیل سهم بالای زمین در قیمت مسکن (۵۵ تا ۷۰ درصد) بیشتر است.
ناکامی طرحهای دولتی و خصوصی مسکن
تجربه چهار دهه اخیر نشان میدهد که دو رویکرد غالب در سیاستگذاری مسکن در ایران -یعنی مداخله مستقیم دولتی بدون نظام اجرایی و مالی پایدار، و اتکای صرف به بازار و انبوهسازی خصوصی- هیچکدام نتوانستهاند مسئله دسترسی پایدار اقشار کمدرآمد و متوسط به مسکن مناسب را حل کنند.
۱. محدودیتها و ناکامی طرحهای دولتی
طرحهای دولتی مسکن، بهویژه مسکن مهر، با وجود آنکه در ابتدا با هدف کاهش هزینه دسترسی به مسکن ازطریق واگذاری زمین ارزان یا اجاره ۹۹ ساله طراحی شدند، در اجرا با چالشهای جدی نهادی، مالی و زیرساختی روبهرو شدند. بر اساس گزارشهای وزارت راه و شهرسازی و مرکز پژوهشهای مجلس تا سال ۱۴۰۳، از مجموع حدود ۲.۳ میلیون واحد تعریفشده در مسکن مهر، بخش عمدهای تحویل شده، اما بخشی از واحدها همچنان به دلایلی مانند مشکلات حقوقی، کمبود خدمات زیربنایی، ضعف دسترسی، یا ناتمامبودن پروژهها به سرانجام نرسیدهاند. در برخی برآوردهای رسمی، تا سال ۱۴۰۲ هنوز دهها هزار واحد نیمهتمام یا فاقد شرایط بهرهبرداری کامل وجود داشته است. علاوهبراین، ارزیابیهای رسمی نشان میدهد که یکی از مهمترین مشکلات این طرح، فاصله زمانی میان ساخت واحد و تأمین زیرساختها و خدمات عمومی بوده است. گزارشهای مرکز پژوهشهای مجلس (۱۴۰۲) نشان میدهد که در بسیاری از سایتهای مسکن مهر، هنگام تحویل یا پس از آن، کمبودهایی در حوزه: آب، برق و فاضلاب، مدرسه و مرکز درمانی، حملونقل عمومی و دسترسی به مراکز اشتغال وجود داشته است. در نتیجه، بخشی از واحدهای ساختهشده با وجود تکمیل فیزیکی، با سکونتپذیری ناکامل مواجه شدند. این تجربه نشان داد که سیاست زمین ارزان، اگر با برنامهریزی فضایی، خدمات زیربنایی و منابع مالی پایدار همراه نباشد، بهتنهایی برای حل بحران مسکن کافی نیست.
ازمنظر اقتصاد کلان نیز، بخشی از تأمین مالی این طرحها از مسیرهای پرهزینه و تورمزا انجام شد. براساس ارزیابیهای بانک مرکزی و تحلیلهای منتشرشده توسط مرکز پژوهشهای مجلس، شیوه تامین مالی برخی فازهای مسکن مهر به رشد پایه پولی و فشارهای تورمی دامن زد؛ عاملی که خود در میانمدت، بخشی از آثار مثبت اولیه طرح بر استطاعتپذیری را خنثی کرد.
۲. محدودیتها و ناکامی طرحهای خصوصی و انبوهسازی
درسویدیگر، الگوی متکیبر انبوهسازی خصوصی و واگذاری ساخت به بازار نیز نتوانست نیاز اقشار کمدرآمد را پاسخ دهد. مشکل اصلی این رویکرد آن بود که سازوکار بازار، بهطور طبیعی بهسمت تقاضای موثر حرکت میکند، نه بهسمت نیاز اجتماعی. بنابراین، حتی در شرایطی که زمین یا تسهیلات با حمایت عمومی در اختیار سازندگان قرار میگرفت، خروجی نهایی غالبا متناسب با قدرت خرید دهکهای پایین نبود.
گزارشهای دیوان محاسبات کشور و مرکز پژوهشهای مجلس در سالهای ۱۴۰۲ و ۱۴۰۳ نشان میدهد که در بخشی از پروژههای مشارکتی یا انبوهسازی، زمین دولتی یا عمومی با قیمت پایینتر از بازار واگذار شده، اما واحد نهایی با قیمت بازار آزاد عرضه شده است. این امر به این معناست که بخشی از یارانه عمومی نه به مصرفکننده نهایی، بلکه به سود سازنده یا مالک دارایی منتقل شده است. ازسویدیگر، تراکمفروشی شهرداریها و رشد مداوم قیمت زمین، جهتگیری تولید را از مسکن مصرفی بهسمت ساختوساز با حداکثر بازده مالی سوق داده است.
طبق دادههای رسمی و تحلیلهای بازار، در بسیاری از کلانشهرها، رشد قیمت زمین در یک دهه اخیر از رشد هزینه ساخت پیشی گرفته و همین موضوع باعث شده است که سازندگان، بهویژه در مناطق شهری دارای ارزش مکانی بالا، بیش از آنکه به تامین مسکن قابلاستطاعت فکر کنند، به حداکثرسازی بازده پروژه بیندیشند. درنتیجه، هم در الگوی دولتی و هم در الگوی خصوصی، یک مشکل مشترک دیده میشود:
سیاست مسکن در بسیاری از موارد از هدف «تامین سرپناه برای خانوار» بهسمت «تولید واحد ساختمانی» یا «گردش مالی در بازار دارایی» منحرف شده است.
جمعبندی و راهکارها
مسئله مسکن در ایران را نمیتوان صرفا به کمبود عرضه تقلیل داد؛ بلکه ریشه اصلی آن در غلبه منطق دارایی و سوداگری بر این بخش نهفته است. در این وضعیت، زمین از یک نهاده تولید به ابزار حفظ ارزش و سفتهبازی تبدیل شده و مسکن نیز از یک کالای مصرفی به دارایی سرمایهای تغییر ماهیت داده است. پیامد این تحول، افزایش نابرابری، حذف تدریجی گروههای کمدرآمد از بازار و ناکارآمدی سیاستهایی بوده که صرفا بر افزایش تسهیلات یا تولید فیزیکی واحدها تکیه داشتهاند.
در چنین بستری، بازگشت به رویکرد مسکن بهعنوان «حق اجتماعی» نهفقط یک موضع ارزشی، بلکه یک ضرورت سیاستی است. این رویکرد مستلزم بازتعریف نقش دولت، بازار و جامعه در تامین مسکن و طراحی سازوکاری است که دسترسی به مسکن را از نوسانات و نابرابریهای بازار تا حدی مستقل سازد. برایناساس، چارچوب پیشنهادی را میتوان در قالب یک راهبرد تلفیقی با سه محور اصلی و الزامات اجرایی درهمتنیده صورتبندی کرد:
نخست «خروج زمین از منطق سوداگری» ازطریق استقرار راهبرد «زمین صفر»
در این رویکرد، زمین بهعنوان یک دارایی عمومی حفظ و بهجای فروش قطعی، در قالب حق بهرهبرداری بلندمدت (مانند اجاره ۹۹ ساله) واگذار میشود. این سیاست بهطور همزمان هزینه تمامشده مسکن را بهطور معنادار کاهش میدهد (تا حدود ۳۰ تا ۵۰ درصد)، امکان کنترل سوداگری و جلوگیری از احتکار را فراهم میکند و عدالت بیننسلی در استفاده از منابع زمین را تقویت میکند. تحقق این محور، مستلزم اصلاح شفاف حقوق مالکیت، تعیین محدودیت برای فروش مجدد واحدهای حمایتی و ایجاد بانک اطلاعات جامع زمین است.
دوم «بازطراحی نظام تامین مالی مسکن» با تکیهبر سازوکارهای مردمی و غیرتورمی
اتکای صرف به منابع بانکی یا سیاستهای اعتباری انبساطی، بهویژه در شرایط تورمی، نه پایدار است و نه عادلانه. درمقابل، توسعه صندوقهای پسانداز محلی، تعاونیهای مالی، ابزارهای وقف و خیریه و تامین مالی پروژهمحور میتواند منابع خرد را بهسمت تولید مسکن هدایت کند. نقش دولت در این میان باید بر تنظیمگری، تضمین و کاهش ریسک متمرکز باشد. پیشنیاز موفقیت این محور، ایجاد شفافیت اطلاعاتی (ازطریق تکمیل سامانه املاک و اسکان و اتصال آن به نهادهای مالی و مالیاتی) و نیز طراحی نهاد راهبر ملی برای هدایت یکپارچه منابع است.
سوم «مردمیسازی تولید مسکن» ازطریق توسعه الگوهای اجتماعمحور
فاصله ساختاری میان سازنده و مصرفکننده، یکی از عوامل افزایش هزینه و کاهش کارایی در بازار مسکن است. تقویت تعاونیهای واقعی، گروههای محلی و الگوهای ساخت تدریجی هدایتشده، میتواند این شکاف را کاهش دهد و نقش خانوارها را از مصرفکننده منفعل به کنشگر فعال ارتقا دهد. البته این امر نیازمند استقرار نظام نظارت فنی، استانداردهای کیفی، اعتبارسنجی تعاونیها و تامین همزمان زیرساختهای شهری است. همچنین، پیوند پروژههای مسکن با اشتغال و خدمات عمومی، شرط اساسی برای پایداری سکونتپذیری خواهد بود.
در کنار این سه محور، یک «نظام تنظیمگری هوشمند» بهعنوان مکمل ضروری باید مستقر شود تا از بازتولید منطق سوداگری جلوگیری کند. ابزارهایی مانند مالیات بر خانههای خالی، مالیات بر عایدی سرمایه، مالیات بر زمین بایر، شفافسازی مالکیت، و تنظیم بازار اجاره، زمانی اثربخش خواهند بود که مبتنیبر دادههای دقیق و در هماهنگی با سیاستهای عرضه اجرا شوند. تجربههای بینالمللی (OECD و UN-Habitat) نیز نشان میدهد که بدون چنین تنظیمگریای، حتی افزایش عرضه نیز به بهبود عدالت دسترسی منجر نمیشود.
در سطح نهادی، موفقیت این الگو در گرو یک «بازآرایی حکمرانی مسکن» است. ایجاد نهاد راهبر ملی با اختیارات فرابخشی، اصلاح نظام مالی شهرداریها و کاهش وابستگی به تراکمفروشی و یکپارچهسازی سیاستهای زمین، مالی و شهری، از الزامات کلیدی این تحول بهشمار میروند. تجربه گذشته نشان داده که فقدان هماهنگی نهادی، مهمترین عامل شکست سیاستهای مسکن بوده است.
درمجموع، مسیر برونرفت از بحران مسکن در ایران نه در مداخلات مقطعی، بلکه در یک تغییر پارادایمی نهفته است: بازتعریف مسکن بهعنوان حق اجتماعی، بازگرداندن زمین به کارکرد تولیدی و عمومی و تبدیل مردم به محور اصلی فرآیند تامین مسکن. تنها در چنین چارچوبی میتوان به دستیابی به نظامی پایدار، عادلانه و غیرتورمی در تامین مسکن برای اقشار مختلف جامعه امیدوار بود.