محمد قائد امینی، خلق پول و منافع ناشی از آن برای بانک های خصوصی را بررسی کرده است.
محمد قائد امینی، خلق پول و منافع ناشی از آن برای بانک های خصوصی را بررسی کرده است.

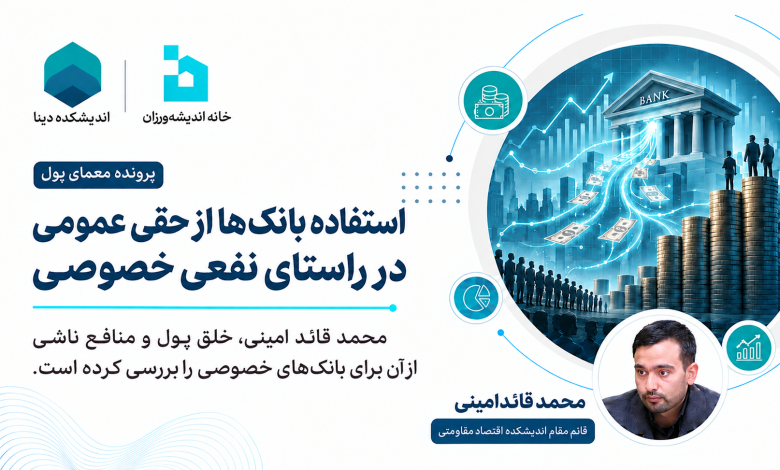
پول در اقتصاد مدرن صرفاً یک «سند بدهی» است، بنابراین مهمترین عامل در خلق آن «مقبولیّت عمومی بدهی» است که این عامل، خود متکی بر «اعتماد» به ناشر و «تضمین» بدهی است. بانکهای تجاری با استفاده از اعتماد و تضمینی که حاکمیت به آنها اعطا کرده، حق خلق پول و منافع ناشی از آن را به دست میآورند که این امر استفاده از یک «دارایی اجتماعی» و «حقی عمومی» در راستای نفعی خصوصی است.
درک درست از نسبت عدالت و حکمرانی پولی مستلزم شناخت ماهیت پول و جزئیات بانک به عنوان نهاد خالق پول است. اگر پول را صرفاً یک ابزار جهت تسهیلِ مبادلات تلقی کنیم، آنگاه پذیرش این امر که پول دارای محتوای ارزشی و جهتمند باشد، دشوار به نظر میرسد. پول صرفاً یک ابزار مفید نیست، بلکه نهادی است که قواعد و ترتیبات حاکم بر آن، نظیر کنترل جریانات پولی و بهویژه توان خلق پول، یک منبع قدرت محسوب میشود. روابط پولی دربرگیرندهی روابطی اجتماعی است که ذاتاً موضوعاتی مربوط به برابری (و نابرابری) و متضمن روابطی از قدرت و سلطه هستند. (اینگام، 2004) پول و قواعد خلق آن باید بهمثابهی یک نهاد درک شود که ترتیبات نهادی خاصی نیز بر آن حاکم است. نهادها، مجموعه قواعدی در روابط بین انسانی هستند که هدف آنها تحقق کارکردهایی است که بر آنها وضع شده است.
تفاوت ماهوی «بانک» با دیگر بنگاههای اقتصادی
یکسانانگاری بانک با سایر بنگاههای اقتصادی، منجر شده تا در مقام سیاستگذاری نیز با این پدیدهی پیچیده همانند سایر بنگاههای اقتصادی برخورد شود. نتیجهی این نگرش اشتباه، به وجود آمدن مشکلاتِ بزرگ اقتصادی است. بانکها ازآنجاکه با تضمین ضمنی حاکمیت همراه هستند، بدهی آنها مقبولیت عمومی دارد و همین امر به بانکها «قدرت خلق پول» میدهد. بانکها این قدرت را که ریشه در یک حق عمومی دارد، در راستای نفع خصوصی خود به کار میگیرند که درصورت غفلت مقام سیاستگذار این قدرت در تعارض با منافع اجتماعی قرار میگیرد.
یک حقیقت مغفول در خصوص بانکداری در مقایسه با سایر فعالیتهای بازار این است که بانکداری (و امکان خلق پول توسط بانکها) بر سرمایهای متکی است که بهکلی متفاوت از سایر کسبوکارهاست. در تمامی فعالیتهای بازاری، وجود و بقای تولیدکننده و قابلیت کسب درآمد توسط وی ریشه در داشتههای او نظیر سرمایهی اولیه، شناخت فن تولید (تکنولوژی)، اکتساب مواد اولیه، بهکارگیری نیروی کار و… دارد. این فعالیتها معمولاً متکی به حمایت یا تضمین دولت نیستند. اما بانکها مؤسساتی هستند که مهمترین داشتهی آنها سرمایهی اولیه، ساختمان، تجهیزات و… نیست، چرا که ارزش موجودی این داراییها در مقایسه با بدهیهای بانک (سپردهها) رقمی جزئی است. عمدهی داراییهای بانک در ترازنامهی وی «تسهیلات اعطایی» است که یک دارایی غیرنقد و مؤجل است و از نظر قابلیت نقدشوندگی هیچ تناسبی با بدهیهای آن (سپردهها) ندارد؛ بدهیهایی که تقریباً تمامی آنها در یک نقطه از زمان قانوناً قابل بازپسگیری هستند. با وجود عدم سنخیت بدهیها و داراییها، بانک معمولاً از این بابت دچار ریسک و آسیب جدی نمیشود. این وضعیت حاکی از آن است که بانک در بقا و کسب سود به پشتوانهای دیگر متکی است که چیزی غیر از داراییهای ثابت و سرمایهی اولیهی آن است. در واقع آنچه بانک را قادر میکند که در عین داشتن داراییهای غیرنقد و ذخایر ناکافی، بدهیهایی نقدشونده و کوتاهمدت داشته باشد، «اعتماد عموم به اعتبار و مقبولیت بدهی اوست». این عامل است که موجب بقای (رسوب) سپردهها نزد بانک شده و آن را قادر به خلق پول میسازد. البته در کنار عامل اعتماد، مدیریت حرفهای داراییها و بدهیها توسط خود بانک و کاهش ریسک در اثر تجمیع ریسکهای مستقل از سوی آن نیز بر قدرت خلق پول اثر دارد[1]؛ اما عامل «اعتماد» و «مقبولیت بدهی» نقشی مهم در مقایسه با سایر عوامل دارد، به این معنی که در صورت مخدوش شدن آن اساساً نوبت به تأثیرگذاری عواملی چون مدیریت و زمانبندی صحیح داراییها و بدهیها و دیگر عوامل فنی ـ مدیریتی نمیرسد.
اگر از این حیث بانک را با سایر کسبوکارها مقایسه کنیم، خواهیم دید که هیچ فعالیتی در این مقیاس به «اعتماد» بهعنوان سرمایهی اصلی متکی نیست. البته ممکن است بسیاری از متقاضیان یک کالا، به محصول تولیدی یک تولیدکننده و نام تجاری او اعتماد داشته باشند؛ اما مسئله اینجاست که این اعتماد بهصورت تدریجی و در اثر سابقهی طولانی آن بنگاه در ارائهی کیفیت مناسب و رفع نیازهای متقاضیان و انباشت دستاوردهای حاصل از کارایی شکل گرفته است. حال سؤال اینجاست که این اعتماد و نتیجهی آن یعنی مقبولیت بدهی چگونه برای یک بانک حاصل شده و میشود؟ آیا این دستاورد، مانند سایر کسبوکارهای بازار، محصول کارایی بنگاه و برخاسته از انباشت توفیقات آن در یک بازار رقابتی است؟
نقش تضمین حاکمیت در امکانپذیری خلق پول بانکها
واقعیت آن است که اعتماد عمومی به بانک و در نتیجه مقبولیت عمومی بدهیاش که به آن امکان خلق پول میدهد، به میزان قابلتوجهی به تضمینها و حمایتهای صریح و ضمنی حاکمیت بازمیگردد. قواعدی که در رأس آنها تضمین سپردههای بانکی و در مرتبهی بعدی دسترسی انعطافپذیر بانک به ذخایر بانک مرکزی قرار دارد، حمایتهای دولت از ثبات و پابرجایی بانکها در شرایط عادی اقتصاد است. گذشته از اینها در شرایط بحرانی، دولتها بارها برای نجات نظام پولی از فروپاشی (که میتواند منجر به فروپاشی کل اقتصاد شود) حمایتهایی بیش از حمایتهای معمول به عمل آورده و در مقابلِ سلب اعتماد از آنها بیتفاوت نمینشینند. البته این بدان معنا نیست که در صورت فقدان چنین حمایتها و تضمینهایی بانکداری هرگز قادر به خلق پول نخواهد بود، بلکه سخن بر سر درجهی توان خلق پول و ریسکهای متوجه بانک در صورت حذف تضمین و اطمینانبخشی از سوی دولت است. رایان کالینز و همکاران (2011: 216) هم با این استدلال که مقبولیت پول از اطمینان به قابلیت مبادلهی آن در آینده برمیخیزد، ایفای نقش توسط دولت در ایجاد این اطمینان را بسیار کلیدی میدانند. آنها مهمترین تناقض سیستم پولی موجود را این میدانند که «این دولت است که تعیین میکند چه چیزی پول باشد و اوست که ارزش آن را تعهد میکند، اما بانکهای تجاری نقش اصلی را در خلق آن ایفا میکنند».
خصوصیسازی سود، عمومیسازی ریسک
جکسون و دایسون (2012) بیان میکنند که دولت بهمنظور جلوگیری از بحرانهای بانکی که در این نظام ذخیرهی جزئی اتفاق میافتد، بیمهی سپردهها[2] را به میان آورده است. بیمهی سپردهها با همهی هزینههایی که برای دولت داشته است به دلیل مشکل کژمنشی باعث شده است که بانکها تصمیمات خطرناکتری را اتخاذ کنند. وقتی بانکها مطمئناند که در شرایط اضطراری، دولت از آنها حمایت خواهد کرد، در هنگام اتخاذ تصمیمات دقت لازم را به خرج نمیدهند. در این شرایط، ضمانت سپردهها به یک علت منفی علیه کارایی نظام بانکی ذخیرهی جزئی تبدیل شده است. همچنین قوانین بازل باعث شده است که بانکها در تصمیمات مربوط به ارائهی وامهای رهنی مسکن و… زیادهروی کرده و موجبات ایجاد حباب در داراییها را فراهم کنند. همچنین قانون دیگری که از ورشکستگی بانکهای بزرگ[3] جلوگیری میکند، متولد قدرت خلق پول در نظام مبتنی بر ذخیرهی جزئی است.[4]
خلق پول بانکی به نحوی است که بانکها در عین داشتن بدهیهای غیرریسکی و فوراً قابل برداشت (سپردهها)، داراییهای طولانیمدت و ریسکی اکتساب میکنند. این عدم تعادل بین ساختار کیفی دارایی و بدهی بانکها (از حیث ریسک و نقدشوندگی) ماهیتاً آنها را به وابستگی به دولت و کسب حمایت آن سوق میدهد. حاکمیت نیز که تأثیر منفی بحرانهای بانکی را بسیار جدی میبیند، انتخابی بهتر از تعبیهی ابزارها و اهرمهای حمایتی از بانکداری در جهت کاهش ریسک و اطمینانبخشی به فعالیت آنها نمیبیند. این ترتیبات با واکنش منتقدان مواجه شده است. چکیدهی انتقاد آنها این است که بخش بانکی، فعالیت خصوصی و سودجویانهی خلق پول را به اتکای یک نوع یارانهی دریافتی از دولت انجام میدهد. ورنر و همکاران (2014)[5] بانکداری را مصداقی از وضعیتی میدانند که در آن یک فعالیت آنقدر بزرگ و دارای آثار جانبی وسیع است که ناگزیر باید از ورشکستگی آن جلوگیری شود. این بدان معناست که منافع خلق پول در حالی متعلق به بانک و در مرحلهی بعد دریافتکنندهی اعتبار است که زیانهای بالقوهی آن متوجه مالیاتدهندگان (عموم مردم) است. به نظر آنها قواعدی مثل بیمهی سپرده یا حمایت ضمنی و عملی دولتها از بانکها در برابر بحرانها یک معنا را میرساند: «خصوصیسازی سود و عمومیسازی ریسک»[6].
نتیجه: «خلق پول» یک دارایی اجتماعی و حقی عمومی است
بانک بدون برخورداری از تضمینهای دریافتی از حاکمیت، توان محدودتری برای خلق پول داشته و پیوسته در معرض خطر بحران نقدینگی و درنهایت اعسار و ورشکستگی است. در دیدگاه منتقدان، تأکید و اشارهای مکرر به قاعدهی تضمین (بیمه) سپرده و بستههای نجات بانکها در شرایط بحرانی بهعنوان حمایتهای ویژهی دولت از بخش بانکداری وجود دارد؛ با این دلالت صریح که در صورت نبود این حمایتها، بانکها عملاً قادر به فعالیت در مقیاس کنونی نبوده و دامنهی خلق پول آنها محدود خواهد شد. بنابراین میتوان نتیجه گرفت «قدرت خلق پول» یک «دارایی اجتماعی» یا «حق عمومی» است و باید منافع حاصل از آن، در راستای نفع عمومی باشد. البته مسلماً بانکها پس از اتکا به اعتماد و تضمین دریافتی از ناحیهی حاکمیت، فعالیتها و تلاشهایی در جهت مدیریت منابع و مصارف و توسعهی فعالیت خود انجام داده و میدهند که این دستاورد را باید متعلق به آنها دانست. در مجموع میتوان چنین نتیجهگیری کرد که «منافع بانکداری بهطور خالص متعلق به بانکداران نبوده، بلکه بخشی از این عواید به جامعه تعلق دارد».[7]
پاینویس
[1]. Tobin, J. (1963). Commercial Banks as Creators of Money. Cowels Foundation Discussion Paper.
[2]. Deposit insurance
[3]. Too Big to Fail
[4]. Jackson, Andrew and Dyson, Ben (2012); Modernising Money: Why Our Monetary System is Broken and how it can be Fixed, Positive Money.
[5]. Werner, Richard A (2014); Can banks individually create money out of nothing? – The theories and the empirical evidence, International Review of Financial Analysis, Volume 36, December 2014, Pages 1–19.
[6]. Privatization of profit and the socialization of risk
[7]. درودیان، حسین (1394). ماهیت پول و آثار خلق پول (بانکی) در اقتصاد متعارف؛ یک ارزیابی انتقادی از منظر اقتصاد اسلامی. (پایاننامهی دکتری). دانشگاه تهران، تهران، ایران.