الزامات بهره برداری ایران از عصر مس
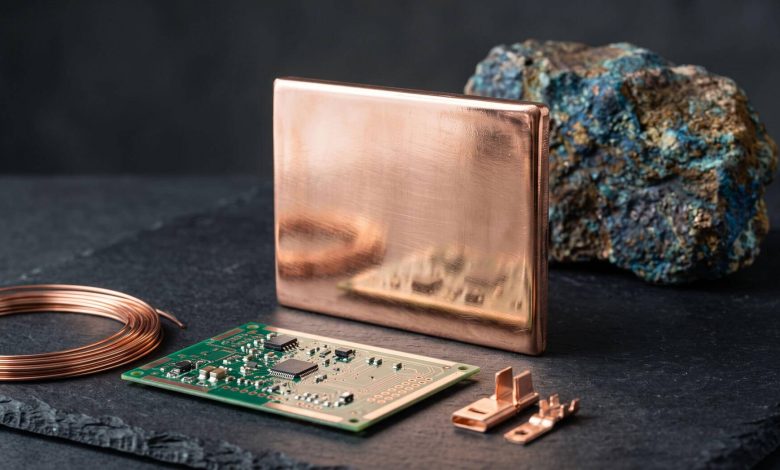
موسسه چشم توسعه مکران برای بهرهبرداری ایران از عصر مس، 5 گام پیشنهاد داده که در قالب یک راهبرد واحد و با مسئولیت نهادی مشخص پیش گرفته شود.
 میثم زمانی فر، موسسه چشم توسعه مکران
پیشنوشت: میثم زمانیفر در این یادداشت الزامات ورود به عصر مس در کل پهنه سرزمینی ایران را مورد مداقه قرار میدهد و اشاراتی هم به ظرفیت منطقه مکران در این الزامات دارد. زنجیره مس و اهمیت آن در مکران در آینده بیش از پیش مورد مداقه مکایران قرار خواهد گرفت.
بازار مس وارد چرخه ساختاری بلندمدت شده است. قیمت LME (شاخص بورس فلزات رنگی لندن) در سپتامبر ۲۰۲۶ به محدوده ۱۴٬۰۰۰ تا ۱۴٬۸۷۵ دلار در تن رسید و برآوردهای IEA (آژانس بین المللی انرژی) و S&P500 (شاخص 500 شرکت برتر آمریکا) از شکاف عرضه ۲۵ تا ۳۰ درصدی تا ۲۰۳۵ و حدود ۱۰ میلیون تنی تا ۲۰۴۰ حکایت دارند.
تقاضا با برقمحوری اقتصاد، خودروهای برقی، شبکهها و مراکز داده رشد کرده و عرضه معدنی بهخاطر افت عیار و کمبود پروژههای جدید عقب مانده است. ایران با ۳۲۱ هزار تن کاتد و کسری اوج برق ۱۳٫۶ هزار مگاوات نمیتواند صرفاً با افزایش حجم رقابت کند. برای استفاده از این فرصت، اقدامات هماهنگ در پنج محور ضروری است:
- عبور از کاتد به محصولات مهندسیشده،
- فعالسازی معادن کوچک با مدل های هاب و اسپوک،
- بازتخصیص هدفمند انرژی،
- پروژههای مشترک با CIS و آسیای میانه،
- توسعه بازیافت.
در این یادداشت به تفصیل موارد بالا را مورد بحث قرار خواهیم داد:
۱) توسعه زنجیره ارزش: عبور از کف منحنی لبخند
کاتد امروز اصلیترین محصول باارزش زنجیره مس ایران است و بخش عمده ارزش فعلی را حمل میکند. اما همینجا یک نکته کلیدی وجود دارد: کاتد جایی است که پس از آن، زنجیره به کف نمودار لبخند (معروف ترین نمودار توضیح زنجیره مس) میرسد. برای رسیدن به انتهای زنجیره ناچاریم از این کف عبور کنیم. کف نمودار لبخند یک مسیر اجباری است، نه مقصد. عبور از آن اجتنابناپذیر است. محاسبات ما نیز نباید تماماً بر اساس این کف بسته شود؛ بلکه باید بر مبنای عبور از کف و ورود به پاییندست و تعمیق زنجیره محصولات مس تنظیم گردد.
اگر برنامهریزی ما صرفاً بر مبنای ماندن در بالادست زنجیره باشد، ریسک ابتلا به همان خطایی را دارد که در زنجیره فولاد مرتکب شدیم. تجربه فولاد دقیقاً همین را نشان میدهد. ما در فولاد سالها در حلقههای بالادستی و میانی ماندیم و زنجیره را به سمت محصولات نهایی و صنایع پاییندست عمیق نکردیم. در دورهای این حلقهها حاشیه سود بالایی داشتند، اما با اشباع ظرفیت، رقابت قیمتی و ورود بازیگران جدید، حاشیه سود به انتهای زنجیره منتقل شد؛ جایی که ما حضور نداشتیم. نتیجه آن شد که ارزش افزوده واقعی به تولیدکنندگان محصولات نهایی و صنایع پاییندست منتقل شد و ما با ظرفیت مازاد و حاشیه سود فشرده باقی ماندیم. بدون تعمیق زنجیره به سمت پاییندست، ریسک کاهش حاشیه سود، کاهش تقاضا و عدم تابآوری زنجیره بالا خواهد رفت.
۲) معادن کوچکمقیاس با مدل هاب و اسپوک
مدل هاب و اسپوک استخراج پراکنده را با فرآوری متمرکز ترکیب میکند. معادن کوچک و متوسط (اسپوکها) سنگ یا کنسانتره اولیه را به مراکز فرآوری مرکزی (هابها) میفرستند. هابها کار عیارسنجی، اختلاط، تغلیظ و گاه ذوب اولیه را انجام میدهند و محصول نهایی را تحویل بازار میدهند. این مدل اساساً یک مسئله طراحی شبکه زنجیره تأمین است: مکان و ظرفیت هاب، تخصیص معادن به هابها، مسیر و هزینه حمل، سیاست اختلاط عیار و تأمین انرژی باید همزمان بهینه شود.
نقاط قوت این مدل در نمونههای موفق جهانی روشن است. در شیلی، ENAMI بهعنوان بنگاه دولتی سنگ و کنسانتره معادن کوچک را با قیمت پایدارشده خریداری میکند و چند کارخانه فرآوری را اداره مینماید؛ نتیجه آن قانونمندسازی معادن کوچک، جریان پایدار خوراک و حفظ اشتغال منطقهای بوده است. در کانادا و پرو، Hudbay با مدل ماهوارهای (مانند Flin Flon و Constancia–Pampacancha) معادن پیرامونی را در شعاع حمل اقتصادی به کارخانه مرکزی متصل کرده و اکتشاف جدید را عمداً در فاصله حمل هاب موجود هدفگذاری میکند؛ این کار هزینه سرمایهگذاری را کاهش داده و بهرهوری کارخانه مرکزی را بالا برده است. Calibre در نیکاراگوئه نیز با ظرفیت مازاد کارخانه مرکزی، راهبرد صریح هاب و اسپوک را دنبال کرده و انعطافپذیری تأمین خوراک را افزایش داده است.
این مدل با شرایط ایران سازگاری بالایی دارد. پراکندگی معادن کوچک و متوسط مس، محدودیت انرژی در نقاط دورافتاده، و وجود ذوبخانههای بزرگ در مراکز اصلی، دقیقاً شرایطی است که هابواسپوک برای آن طراحی شده است. با ایجاد هابهای کممصرف و کارمزدی، میتوان معادن کوچک را بدون نیاز به احداث واحدهای کامل و انرژیبر فعال کرد، کیفیت خوراک را استاندارد ساخت و هزینه لجستیک را کنترل نمود.
۳) بازتخصیص انرژی از صنایع با ارزش افزوده کمتر به صنایع با ارزش افزوه بالاتر
ظرفیت همزمان گاز، برق و گازوئیل برای همه صنایع وجود ندارد. تخصیص بازاری فقط با آزادسازی همزمان همه نهادهها کارآمد است؛ در ساختار دورگه کنونی رانت ایجاد میشود و آزادسازی ناگهانی موانع اجتماعی و اقتصادی دارد. با توجه به محدودیت همزمان گاز، برق و گازوئیل، مسئله صرفاً افزایش یا کاهش سهمیه صنایع نیست؛ بلکه باید مشخص شود هر واحد از نهاده محدود در کدام فعالیت اقتصادی بیشترین ارزش ایجاد میکند. از این منظر، پیشنهاد میشود پیش از تخصیص منابع، زنجیرههای مختلف تولید از نظر بازده مصرف نهاده بررسی و مشخص شود که انتقال یک واحد گاز، برق یا گازوئیل از یک فعالیت به فعالیت دیگر چه میزان ارزش افزوده، ارزآوری، اشتغال و امنیت تأمین ایجاد میکند.
بر این اساس، امکان کاهش هدفمند مصرف نهاده در بخشهایی با ارزش افزوده پایینتر یا ظرفیت مازاد و انتقال آن به زنجیرههایی با ارزش راهبردی بالاتر، از جمله مس، باید مورد بررسی قرار گیرد. برای مثال، در صورت احراز مازاد ظرفیت در بخشهایی از زنجیره فولاد، بخشی از نهاده آزادشده میتواند به توسعه استخراج و فرآوری مس اختصاص یابد؛ مشروط بر اینکه ارزیابی نشان دهد این انتقال در مجموع ارزش بیشتری برای اقتصاد ایجاد میکند.
این ارزیابی در چهار بعد انجام میشود:
- اقتصادی: ارزآوری، ارزش افزوده، سودآوری و اثرگذاری بر زنجیره ارزش؛
- انرژی: شدت مصرف نهاده، بهرهوری و میزان ارزش ایجادشده به ازای هر واحد انرژی؛
- اجتماعی: اشتغال، اثرات منطقهای و پیامدهای کاهش یا افزایش تولید؛
- امنیتی: راهبردی بودن محصول، وابستگی به واردات و ریسک تأمین.
بنابراین، تصمیم درباره اینکه انرژی و سایر نهادههای محدود به کدام بخش برسد و از کدام بخش کاسته شود، باید بر مبنای مقایسه ارزش ایجادشده در زنجیرههای مختلف انجام گیرد، نه صرفاً بر اساس سابقه سهمیه یا حجم فعلی تولید.
نمونه: تعدیل بخشی از مازاد بالادست فولاد و انتقال نهاده آزادشده به زنجیره مس، در صورت تأیید اقتصادی، انرژی، اجتماعی و امنیتی، میتواند امکان استخراج حدود ۵ میلیون تن سنگ مس را فراهم کند. با فرض عیار ۰٫۹ درصد و بازیابی ۹۰ درصد، این مقدار حدود ۴۰ هزار تن مس محتوی قابلبازیابی ایجاد میکند. این نمونه نشان میدهد که بازتخصیص نهاده باید بر اساس ارزش نهایی ایجادشده در مقصد بررسی شود.
4) پروژههای مشترک با CIS و آسیای میانه
ایجاد زنجیره تأمین و تولید مشترک با کشورهای CIS، آسیای میانه و افغانستان میتواند دسترسی ایران به منابع معدنی، خوراک پایدار و بازارهای منطقهای را تقویت کند. قزاقستان با ذخایر قابلتوجه مس، ازبکستان با ذخایر و پروژههای در حال توسعه در حوزه مس، و افغانستان با ذخایر بزرگ شناختهشده، از جمله معدن مس عینک، ظرفیتهایی برای توسعه همکاری معدنی دارند. در کنار آنها، ترکمنستان بهواسطه منابع غنی گاز طبیعی و ظرفیت همکاری در زمینه سواپ گاز و صادرات برق، میتواند در تأمین انرژی این زنجیره نقشآفرین باشد.
مزیت ایران صرفاً به ظرفیت معدن و فرآوری محدود نیست. دسترسی کشورهای محصور در خشکی منطقه به آبهای آزاد از مسیر خاک و بنادر ایران، بهویژه #چابهار و بندرعباس، و اتصال به کریدور شمال–جنوب، امکان شکلگیری یک شبکه منطقهای برای انتقال مواد اولیه، محصولات میانی و محصولات نهایی را فراهم میکند. این شبکه میتواند با پیوند دادن منابع معدنی، مراکز فرآوری، زیرساخت انرژی و بازارهای مصرف، هزینههای لجستیکی را کاهش داده و تابآوری زنجیره تأمین را افزایش دهد.این همکاری میتواند با مشارکت چند کشور و بر اساس مزیتهای مکمل آنها طراحی شود: کشورهای دارای ذخایر معدنی، کشورهای تأمینکننده انرژی، سرمایهگذاران و صاحبان بازار، و شرکای دارای فناوری و تجهیزات. مشارکت مالی نیز میتواند از طریق سرمایهگذاری مشترک، سهمبری در پروژه یا تأمین مالی مشترک صورت گیرد.
قالبهای اجرایی پیشنهادی عبارتاند از:
• تهاتر کالا (Commodity Swap): مبادله کنسانتره یا خدمات فرآوری با انرژی یا خوراک معدنی مکمل.
• تقسیم سود و سهم از فروش (Profit-Sharing): مشارکت طرفین در درآمد یا سود فروش محصول نهایی، بهجای دریافت کارمزد ثابت.
• همکاری در بازاریابی و فروش: استفاده از شبکه توزیع، برند یا کانال تجاری شرکا برای دسترسی به بازارهای منطقهای و بینالمللی، با رعایت محدودیتهای قانونی و تجاری.
• کنسرسیوم چندجانبه: مشارکت چند کشور و شرکت در تأمین خوراک، سرمایهگذاری، فرآوری، حملونقل و فروش، بر اساس سهم و مسئولیت توافقشده.
• بسته فناوری، ساخت و بهرهبرداری: احداث کارخانههای ماژولار، ایجاد هابهای فرآوری، طراحی شبکه هابواسپوک و بازیابی محصولات جانبی با مشارکت فنی و مالی طرفین.
۵. بازیافت مس
در ایران سهم ضایعات در تأمین مس حدود ۱۵ درصد برآورد میشود و بخش عمده جمعآوری همچنان سنتی و غیررسمی است. پتانسیل رشد بالاست.شرکتهای بزرگ جهانی ضایعات را بهعنوان «معدن روی زمین» مدیریت میکنند و برای تأمین آن شبکههای متنوعی دارند. آنها ضایعات را از منابع مختلفی جمعآوری میکنند: دورریز و تراشههای خطوط تولید کارخانههای سیم و کابل و قطعهسازی، ضایعات ساختمانی و تخریب (سیمکشی، لولهها و اتصالات)، خودروهای اسقاطی و شِرِدر آنها، پسماندهای الکترونیکی و بردهای مدار چاپی (WEEE)، پسماندهای صنعتی مانند سرباره، غبار فیلتر و لجنهای گالوانیک، و تا حدی جریانهای شهری. مدلهای قراردادی آنها نیز متنوع است؛ از خرید مستقیم ضایعات با قیمت وابسته به LME و عیار، تا قراردادهای بلندمدت تأمین با شرکتهای جمعآوری و بازیافتکنندگان تخصصی، و شراکت در سود حاصل از بازیابی فلزات گرانبها.
نمونههای برجسته:
• Aurubis: سالانه بیش از یک میلیون تن مواد بازیافتی را از ضایعات صنعتی، الکترونیکی، شِرِدر خودرو و پسماندهای پیچیده فرآوری میکند و هدف افزایش سهم مس بازیافتی در تولید خود را دنبال مینماید. شبکه جهانی ذوب و پالایش آن امکان تطبیق نوع ضایعات با مناسبترین واحد را فراهم کرده است.
• Glencore:از طریق ذوبخانه Horne و شراکت با شرکتهای تخصصی بازیافت الکترونیکی، ضایعات را به کاتد تبدیل میکند و همزمان فلزات گرانبها و سایر فلزات باارزش موجود در ضایعات الکترونیکی را نیز بازیابی میکند.
برای ایران، علاوه بر الگوبرداری از این مدلها، باید صادرات ضایعات مس با عوارض بسیار سنگین یا ممنوعیت موقت همراه شود تا خوراک ارزشمند داخل کشور باقی بماند و به واحدهای بازیافت و ذوب داخلی برسد. همزمان ساماندهی جمعآوری و استانداردسازی عیار (مشابه سیستمهای بینالمللی) ضروری است. در کنار آن، بازیافت فرامنطقهای با واردات ضایعات از CIS، عراق و خلیج فارس و صادرات محصول نهایی میتواند ظرفیت داخلی را تکمیل کند.
نتیجه گیری
در عصر مس، بهرهبرداری از این فرصت نیازمند برنامهریزی و اقدامات هماهنگ در زنجیره تأمین مس کشور است؛ اقداماتی که هر کدام بخشی از مشکلات زنجیره را حل میکنند و بهرهبرداری ما را بیشینه میسازند.
تعمیق زنجیره ارزش و ورود به پاییندست، ریسک انتقال سود به پاییندست را کاهش میدهد و صنعتیسازی و بازارسازی بالادست را پیش میبرد.
فعالسازی معادن کوچک و متوسط با مدل هابواسپوک، پروژههای کوچکمقیاس را اقتصادی و مشارکت بخش خصوصی را بیشتر میکند، هزینهها و ریسک های لجستیکی و احداث واحدهای فرآوری را کاهش میدهد.
بازتخصیص هدفمند انرژی بر مبنای ارزش نهایی هر واحد گاز، برق و گازوئیل، ناترازی انرژی را بهبود میبخشد؛
همکاری منطقهای با کشور های حوزه CIS و آسیای میانه با تکیه بر ترانزیت مکران، #چابهار، بندرعباس و کریدور شمال–جنوب، روابط اقتصادی منطقهای و دسترسی به خوراک و بازار را تقویت میکند.
توسعه بازیافت با ساماندهی جمعآوری،تأمین خوراک داخلی را بهبود میبخشد و عبور از کف منحنی لبخند را تسهیل میکند.
موفقیت در این مسیر نیازمند طراحی و برنامهریزی هماهنگ، منسجم و مبتنی بر توالی اجرایی روشن است؛ بهگونهای که اقدامات پنجگانه بهجای حرکتهای جزیرهای، در قالب یک راهبرد واحد و با مسئولیت نهادی مشخص پیش برود.